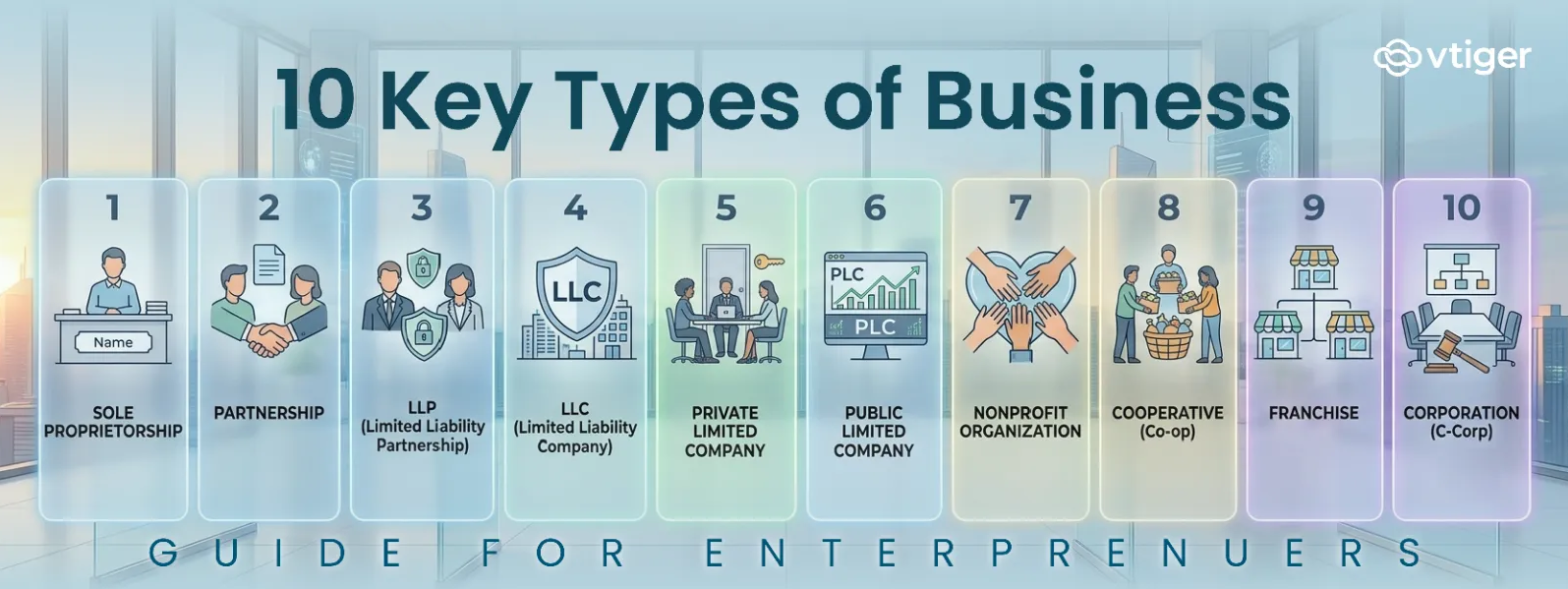
يُحدد نوع النشاط التجاري كيفية ملكية الشركة قانونيًا ومن يتحمل مسؤولية ديونها. ومن بين الأنواع والنماذج الشائعة: الملكية الفردية، والشراكة، والشراكة ذات المسؤولية المحدودة، والشركة ذات المسؤولية المحدودة، والشركة المساهمة الخاصة، والشركة المساهمة العامة، والمنظمات غير الربحية، والتعاونيات، والامتيازات التجارية، والشركات المساهمة. ويعتمد اختيار النوع الأمثل على مستوى المخاطر، وملكية الشركة، ومتطلبات التمويل، والمعاملة الضريبية، وقوانين الدولة التي تعمل فيها.
إن اختيار هيكل العمل يحدد من يملك العمل، ومن المسؤول عن ديونه، وكيف يتم فرض الضرائب على الأرباح، وما هي الالتزامات القانونية والتقارير التي تنطبق على المالكين أو المديرين.
من السهل إغفال هذه القرارات عند بدء مشروع تجاري. قد يختار المؤسس الهيكل الذي استخدمه صديق أو يسجل بأبسط طريقة متاحة، ليكتشف لاحقًا أنه لا يناسب مستوى المخاطرة أو عدد المالكين أو خطط التمويل أو متطلبات الامتثال الخاصة بالمشروع.
يشرح هذا الدليل عشرة هياكل أعمال ونماذج تشغيل شائعة، وما يميزها، ومتى يكون كل منها مناسبًا.
ما هي أنواع الأعمال؟
يمكن تنظيم الشركات بطرق مختلفة، ولكن هناك أربعة اعتبارات تفسر معظم الاختلافات المهمة بين الهياكل.
1. ملكية
تحدد الملكية من له مصلحة في العمل وكيف يمكن نقل تلك المصلحة.
قد يؤثر ذلك على:
- عدد الملاك المسموح به
- كيفية تقسيم الملكية
- من له حق التصويت؟
- هل يمكن إصدار الأسهم
- ما إذا كان يمكن نقل الملكية
2. مسؤولية
تحدد المسؤولية من يتحمل المسؤولية عندما تكون الشركة مدينة بالمال أو تواجه دعوى قانونية.
في الكيان القانوني المستقل، تتحمل الشركة عادةً ديونها والتزاماتها الخاصة. أما في الهيكل غير المُدمج، فقد يكون المالكون مسؤولين شخصياً عن تلك الالتزامات.
المسؤولية المحدودة ليست مطلقة. فالضمانات الشخصية، والسلوك غير المشروع، وبعض الالتزامات الضريبية، والإخلال بالواجبات القانونية، كلها أمور قد تؤدي إلى مسؤولية شخصية.
3. فرض الضرائب
تحدد المعاملة الضريبية مكان وزمان فرض الضرائب على دخل الأعمال.
بحسب الهيكل والاختصاص القضائي:
- يمكن الإبلاغ عن الأرباح مباشرة من قبل المالكين.
- يجوز للشركة دفع ضريبة على أرباحها.
- يجوز لأصحاب الأعمال دفع الضرائب على الأموال التي يتلقونها من الشركة.
- قد تسمح بعض الهياكل بخيارات أو معالجات ضريبية مختلفة.
وبالتالي لا يمكن تصنيف أي شركة على أنها ببساطة تخضع لـ "ضريبة واحدة" أو "ضريبتين" دون مراعاة قواعد الدولة المعنية.
4. اللائحة
يشمل التنظيم المتطلبات القانونية والإدارية المرتبطة بالهيكل.
يمكن أن تشمل هذه:
- التسجيل والتأسيس
- العوائد السنوية
- البيانات المالية
- الإيداعات الضريبية
- التدقيق
- السجلات القانونية
- التزامات المدير أو الوصي
- الإفصاحات العامة
نظرة سريعة على العوامل الأربعة
| عامل | ما الذي يحدده | لماذا يهم |
| امتلاك | من يملك ويدير العمل؟ | يؤثر على التصويت وتقاسم الأرباح والاستثمار |
| مسئولية | من المسؤول عن الديون والمطالبات؟ | يحدد مدى تعرض المالك للمخاطر المالية الشخصية |
| فرض الضرائب | حيث يتم فرض ضريبة على دخل الأعمال | يمكن أن يؤثر بشكل كبير على تكلفة التشغيل |
| اللائحة | ما يجب على الشركة تقديمه والاحتفاظ به | يحدد أعمال الامتثال الجارية |
هذه العوامل منفصلة عن طبيعة عمل الشركة. يمكن لشركة برمجيات أو مخبز أو شركة استشارات أو متجر تجزئة استخدام نفس الهيكل القانوني الأساسي إذا سمحت بذلك القوانين المحلية.
كما لا يوجد هيكل عالمي يوفر أقصى حماية من المسؤولية، وأقل قدر من التزامات الامتثال، وضرائب بسيطة، وإمكانية الوصول غير المقيد إلى الاستثمار الخارجي في نفس الوقت.
تختلف الهياكل التجارية باختلاف البلدان
لا يمكن مقارنة الهياكل التجارية بشكل موثوق بالاسم وحده لأن المصطلح نفسه يمكن أن يكون له عواقب قانونية وضريبية مختلفة في ولايات قضائية مختلفة.
لماذا قد تكون أسماء الشركات مضللة؟
على سبيل المثال، شركة ذات مسؤولية محدودة (ذ. هو هيكل قانوني أمريكي يتم تشكيله بموجب قانون الولاية. لا يُستخدم هذا المصطلح كشكل قانوني قياسي للشركات في المملكة المتحدة أو الهند، حيث تخدم هياكل مثل الشركات الخاصة ذات المسؤولية المحدودة أغراضًا مختلفة ولكنها متشابهة في بعض الأحيان.
تختلف شركات التضامن ذات المسؤولية المحدودة (LLP) باختلاف الولايات القضائية. ففي الهند، تُؤسس هذه الشركات بموجب قانون شركات التضامن ذات المسؤولية المحدودة لعام ٢٠٠٨، وتُسجل لدى وزارة شؤون الشركات. أما في الولايات المتحدة، فتُنشأ شركات التضامن ذات المسؤولية المحدودة بموجب قوانين الولايات، وقد تختلف المتطلبات والاستخدامات المسموح بها بين الولايات.
| مصطلح | مثال على الاختصاص القضائي | النقطة الأساسية |
| LLC | الولايات المتحدة | تم إنشاؤها بموجب قانون الولاية وتتمتع بمعاملة ضريبية اتحادية مرنة |
| شركة خاصة محدودة | الهند، المملكة المتحدة | هيكل شركة منفصل بأسهم مملوكة ملكية خاصة |
| LLP | الهند والولايات المتحدة ودول أخرى | موجود في ولايات قضائية متعددة، لكن له قواعد مختلفة في كل منها |
| شركة | الولايات المتحدة وغيرها | كيان قانوني منفصل يخضع لقانون الشركات المحلي |
| امتياز | دول عدة | نموذج أعمال تعاقدي بدلاً من كيان قانوني |
ابدأ بالمتطلبات، وليس بالأسماء
يتمثل النهج العملي في تحديد متطلبات العمل أولاً بدلاً من اختيار هيكل من قائمة الأسماء.
يعتبر:
- ما مقدار الحماية من المسؤولية التي يحتاجها العمل؟
- كم عدد الملاك الذين سيملكونه؟
- هل سيحتاج إلى استثمار خارجي في رأس المال؟
- كيف ينبغي نقل الملكية؟
- ما هو مستوى الامتثال السنوي الذي يمكن للمالكين إدارته؟
- أين ستُدار الشركة فعلياً؟
ويمكن بعد ذلك تحديد الهيكل القانوني المناسب بموجب قانون الدولة التي يتم فيها تأسيس العمل.
هل تعلم؟ حتى داخل الدولة الواحدة، قد تختلف متطلبات الهياكل التجارية باختلاف الولاية القضائية. وتشير دائرة الإيرادات الداخلية الأمريكية إلى أن الملكية والمسؤولية والمعاملة الضريبية ومتطلبات تقديم الإقرارات الضريبية قد تختلف من ولاية إلى أخرى، وتصف مقارنتها بأنها دليل إرشادي عام. المصدر: IRS النشر 5868
كيفية اختيار هيكلك
يعتمد الهيكل الأمثل على مستوى المخاطر التي تواجهها الشركة، وملكية أسهمها، ومتطلبات تمويلها، وقدرتها على الامتثال. وتُقدّم أربعة أسئلة نقطة انطلاق عملية.
1. ما مقدار المخاطرة التي ينطوي عليها الأمر؟
ضع في اعتبارك ما إذا كان من المحتمل أن يقوم النشاط التجاري بما يلي:
- تحمل ديوناً كبيرة
- مواجهة النزاعات التعاقدية
- يتم مقاضاتك
- موظفين
- استئجار مبانٍ تجارية
- بيع المنتجات المادية
- تقديم خدمات منظمة أو مهنية
- التسبب في أضرار مالية أو جسدية من خلال منتجاتها أو خدماتها
عندما تشكل المسؤولية الشخصية مصدر قلق كبير، فإن الهيكل الذي ينشئ كيانًا قانونيًا منفصلاً قد يوفر حماية أكبر من الهيكل غير المدمج.
لا تعني المسؤولية المحدودة أن المالك لا يمكن تحميله المسؤولية الشخصية مطلقاً. فالضمانات الشخصية، والسلوك غير المشروع، وبعض الالتزامات الضريبية، والإخلال بواجبات أعضاء مجلس الإدارة، قد تُعرّض المالك للمساءلة الشخصية، وذلك بحسب القانون المعمول به.
قد تتمكن الشركات ذات المخاطر المنخفضة والتي يملكها شخص واحد من العمل بكفاءة كملكية فردية أو تاجر فردي، لا سيما في مراحلها الأولى. ومع ذلك، ينبغي أن يراعي القرار مدى تعرض المالك لديون الشركة ومطالباتها.
2. كم عدد الملاك المعنيين؟
يمكن للشركات المملوكة لشخص واحد عموماً استخدام هيكل ملكية فردية أو هيكل شركة مؤهل، وذلك حسب الولاية القضائية.
يتطلب وجود مالكين أو أكثر وضع قواعد أكثر وضوحاً بشأن:
- المساهمات الرأسمالية
- تقاسم الأرباح والخسائر
- اتخاذ القرار
- حقوق التصويت
- المسؤوليات
- نقل الملكية
- النزاعات
- ترتيبات الخروج
يُعد الاتفاق المكتوب ذا أهمية خاصة عندما يمتلك عدة أشخاص شركة غير مسجلة.
ينبغي أن يحدد ما يحدث في حالة قيام المالك بما يلي:
- توقف عن المساهمة
- يريد المغادرة
- يرغب في بيع حصته
- يتوفى أو يصبح غير قادر على المشاركة
- يختلف مع مالك آخر
ينبغي الاتفاق على هذه الشروط قبل حدوث أي نزاع.
3. هل ستحتاج إلى استثمار خارجي؟
ينبغي النظر في نموذج التمويل قبل اختيار الهيكل.
تحتاج الشركات التي تسعى للحصول على استثمارات في الأسهم عمومًا إلى هيكل يسمح بإصدار ونقل حصص الملكية أو الأسهم.
| متطلبات التمويل | اعتبارات هيكلية |
| شركة ممولة من قبل مالكها | قد يكون العمل مشروعًا فرديًا أو شركة |
| قرض مصرفي | يمكن لمعظم الهياكل الحصول على قروض، رهناً بمتطلبات المُقرض. |
| الاستثمار من مستثمرين عائليين أو أفراد | قد يكون الهيكل الذي يسمح بحقوق الملكية أفضل. |
| رأس المال الاستثماري | يتطلب ذلك عادةً هيكل شركة متوافق مع الاستثمار |
| طرح عام للأسهم | يتطلب هيكل شركة عامة مؤهلة |
| حقوق الموظفين | يتطلب ذلك هيكلاً قادراً على إصدار حقوق ملكية مناسبة |
لا يمكن للمؤسسات الفردية إصدار أسهم لأنه لا يوجد سوى مالك واحد ولا يوجد هيكل منفصل لحيازة الأسهم.
كما أن الشراكات العامة لا تستخدم أسهم الشركات بنفس طريقة الشركات، على الرغم من أن الشركاء يمكنهم المساهمة برأس المال والحصول على حصة ملكية بموجب اتفاقية الشراكة.
إذا كان الاستثمار الخارجي في الأسهم مطلباً واقعياً على المدى القريب، فإن اختيار هيكل متوافق مع الاستثمار في البداية يمكن أن يتجنب إعادة الهيكلة لاحقاً.
يختلف الإقراض المصرفي. فقد يطلب المُقرض ضمانًا شخصيًا من المالك حتى عندما تعمل الشركة من خلال كيان ذي مسؤولية محدودة.
4. ما هي الأوراق التي يمكنك الاحتفاظ بها؟
تختلف متطلبات الامتثال اختلافاً كبيراً بين الهياكل والجهات القضائية.
| منطقة الامتثال | الأعمال غير المسجلة | شركة مساهمة |
| تسجيل الأعمال التجارية | في كثير من الأحيان أبسط | مطلوب عادة |
| إقرار ضريبي | مطلوب: | مطلوب على مستوى الشركة و/أو المالك |
| العوائد السنوية | يعتمد على الاختصاص القضائي | مشترك |
| البيانات المالية | يختلف | مطلوب بشكل شائع |
| السجلات القانونية | محدود | مطلوب عادة |
| إفحص | يعتمد ذلك على الحجم والاختصاص القضائي | قد يكون مطلوبا |
| الكشف العلني | عادة محدودة | قد يكون مطلوبا |
السؤال المهم ليس ببساطة أي هيكل يتطلب أقل قدر من الإجراءات الورقية، بل ما إذا كان بإمكان الشركة الوفاء بالتزامات هذا الهيكل باستمرار.
قد يؤدي عدم الاحتفاظ بالملفات أو السجلات المطلوبة إلى فرض عقوبات، وفي بعض الحالات، إلى عواقب شخصية على المديرين أو الملاك.
تحدد إدارة الأعمال الصغيرة الأمريكية عوامل تشمل المسؤولية والضرائب والصناعة كاعتبارات عند اختيار هيكل العمل.
المصدر إرشادات إدارة الأعمال الصغيرة الأمريكية
عشرة أنواع رئيسية من الأعمال
تختلف الهياكل التجارية في كيفية تعاملها مع الملكية، واتخاذ القرارات، والمسؤولية الشخصية، والمسؤوليات القانونية. وتشمل الأنواع العشرة المذكورة أدناه أيضًا الامتياز التجاري، وهو نموذج عمل وليس هيكلًا قانونيًا.
بالنسبة لكل نوع، ننظر إلى أربع نقاط عملية:
- ملكية: من يملك الشركة وكيف تتم الملكية
- صناعة القرار: من يملك صلاحية إدارة العمل؟
- مسؤولية: من المسؤول عن ديون والتزامات الشركة؟
- حالة الاستخدام: ما هي أنواع الأعمال أو الحالات التي يمكن أن يناسبها هذا الهيكل؟
1. مؤسسة فردية
الملكية الفردية هي مشروع تجاري غير مسجل يملكه فرد واحد. لا يُعتبر المالك والمشروع شخصين اعتباريين منفصلين، لذا يتلقى المالك عادةً دخل المشروع شخصيًا ويتحمل المسؤولية الشخصية عن ديونه والتزاماته.
كيف تعمل هذه التقنية؟
يتحكم المالك في العمل، ويتخذ القرارات، ويحصل على أرباحه بعد خصم المصاريف والضرائب المطبقة.
لا تتمتع الشركة بشخصية قانونية منفصلة عن مالكها.
الميزة الرئيسية
عادة ما يكون إنشاء الهيكل والحفاظ عليه بسيطًا نسبيًا، على الرغم من أن متطلبات التسجيل والضرائب لا تزال تعتمد على الولاية القضائية وطبيعة العمل.
القيد الرئيسي
يتمثل القيد الرئيسي في المسؤولية الشخصية.
إذا عجزت الشركة عن سداد مستحقات مورد أو مُقرض أو مالك عقار أو أي دائن آخر، فقد يكون المالك مسؤولاً شخصياً عن المبلغ المستحق. ويتوقف مدى إمكانية اللجوء إلى الأصول الشخصية على القانون المعمول به.
الأنسب ل
قد يناسب نظام الملكية الفردية ما يلي:
- مقـدمـي الخـدمــات
- مستشارون مستقلون
- مقدم خدمات صغير
- الشركات الفردية منخفضة المخاطر
- الشركات التي لا تحتاج إلى استثمار خارجي في رأس المال
2. شراكة
الشراكة هي شركة يملكها شخصان أو أكثر يتفقون على إدارة العمل معًا وتقاسم أرباحه ومسؤولياته.
كيف تعمل هذه التقنية؟
يمكن للشركاء المساهمة بالمال أو المهارات أو المعدات أو العمالة أو موارد أخرى.
ينبغي أن تحدد اتفاقية الشراكة ما يلي:
- المساهمات الرأسمالية
- تقاسم الأرباح والخسائر
- مسؤوليات الإدارة
- سلطة صنع القرار
- حل النزاع
- قبول شركاء جدد
- خروج الشريك
مسئولية
يعتمد الإجراء القانوني الدقيق على نوع الشراكة والولاية القضائية.
في شركات التضامن، يكون الشركاء مسؤولين شخصياً عن التزامات الشركة. وفي بعض الأنظمة القانونية، قد يتعرض الشريك أيضاً لالتزامات تنشأ عن شريك آخر يتصرف في إطار الشركة.
الأنسب ل
يمكن أن تناسب الشراكات الشركات التي يساهم فيها مالكان أو أكثر بموارد مختلفة، مثل رأس المال أو الخبرة المهنية أو المعدات أو العمالة.
3. شراكة ذات مسؤولية محدودة
تجمع الشراكة ذات المسؤولية المحدودة، أو LLP، بين عناصر الشراكة وحماية المسؤولية المحدودة.
كيف تعمل المسؤولية
يختلف مدى تلك الحماية باختلاف الولاية القضائية.
بشكل عام، تهدف شركة التضامن ذات المسؤولية المحدودة إلى حماية الشركاء من تحمل المسؤولية الشخصية عن التزامات تجارية معينة، وفي بعض الولايات القضائية، عن الالتزامات الناشئة عن سوء السلوك المهني لشريك آخر.
لا يحمي ذلك بالضرورة الشريك من المسؤوليات الناشئة عن أفعاله أو ضماناته أو الظروف الأخرى التي يحددها القانون.
الإدارة والامتثال
تخضع العلاقة الداخلية بين الشركاء بشكل عام لاتفاقية الشراكة ذات المسؤولية المحدودة، وتخضع لتشريعات الشراكة المعمول بها والمتطلبات التنظيمية.
تتطلب شركات التضامن ذات المسؤولية المحدودة عادةً تسجيلاً وإبلاغاً أكثر رسمية من الشراكة الأساسية.
حيث تكثر شركات الشراكات ذات المسؤولية المحدودة
تُستخدم شركات الخدمات المهنية بشكل شائع في الولايات القضائية التي تسمح بذلك، على الرغم من أن بعض الدول والولايات تقيد من يمكنه إنشاء أو استخدام شركة ذات مسؤولية محدودة.
4. شركة ذات مسؤولية محدودة
الشركة ذات المسؤولية المحدودة، أو LLC، هي هيكل قانوني أمريكي يتم تأسيسه بموجب قانون الولاية. وهي منفصلة عن مالكيها، المعروفين بالأعضاء، وتحمي الأعضاء عمومًا من المسؤولية الشخصية عن ديون الشركة.
امتلاك
يمكن أن تضم الشركة ذات المسؤولية المحدودة عضواً واحداً أو عدة أعضاء.
بخلاف الشركات المساهمة، لا تتطلب الشركات ذات المسؤولية المحدودة عمومًا نفس هيكل حوكمة الشركات، على الرغم من أن المتطلبات الدقيقة تختلف باختلاف الولاية.
المعاملة الضريبية
تتمتع بمعاملة ضريبية مرنة بموجب قانون الضرائب الفيدرالي الأمريكي.
بحسب الظروف والخيارات المتخذة، قد تخضع الشركة ذات المسؤولية المحدودة للضريبة على النحو التالي:
- كيان مُهمَل
- شراكة
- شركة AC
- شركة من نوع S، إذا كانت مؤهلة
تُعد هذه المرونة أحد الأسباب التي تجعل الشركات الأمريكية تستخدم الشركات ذات المسؤولية المحدودة على نطاق واسع.
الأنسب ل
بالنسبة للعديد من الشركات الأمريكية الصغيرة والمتوسطة الحجم، توفر الشركة ذات المسؤولية المحدودة مزيجًا من الحماية من المسؤولية والإدارة المرنة نسبيًا والمعاملة الضريبية.
لا ينبغي اعتبار هذا المصطلح اسماً عاماً لأي شركة ذات مسؤولية محدودة. فدول مثل الهند والمملكة المتحدة تستخدم أشكالاً قانونية مختلفة.
5. شركة خاصة محدودة
الشركة الخاصة المحدودة هي كيان قانوني منفصل يتم تقسيم ملكيته بين المساهمين.
الملكية والمسؤولية
تقتصر مسؤولية المساهمين عموماً على المبلغ الذي وافقوا على المساهمة به أو المبلغ غير المدفوع على أسهمهم، وذلك وفقاً للقانون المعمول به.
الأسهم مملوكة ملكية خاصة وليست مطروحة للجمهور العام.
تُعد القيود المفروضة على نقل الأسهم شائعة، وقد يتم فرضها بموجب قانون الشركات أو الوثائق التأسيسية للشركة.
ما يمكن للشركة فعله
بإمكان الشركة:
- إبرام العقود
- الملكية الخاصة
- موظفين
- اقتراض المال
- حيازة الأصول
- استمر في العمل عند تغيير المساهمين
توجد الشركة بشكل منفصل عن مساهميها الأفراد.
الأنسب ل
تُستخدم الشركات الخاصة ذات المسؤولية المحدودة على نطاق واسع من قبل الشركات النامية التي تحتاج إلى هوية قانونية منفصلة ومسؤولية محدودة مع الحفاظ على الملكية الخاصة.
تختلف متطلبات التأسيس والإبلاغ والمديرين والمساهمين والضرائب الدقيقة بين الولايات القضائية.
6. الشركة العامة المحدودة
الشركة المساهمة العامة هي شركة تستوفي المتطلبات القانونية لطرح أسهمها للجمهور أو العمل كشركة عامة بموجب الولاية القضائية ذات الصلة.
شركة عامة مقابل إدراج في البورصة
لا يعني كون الشركة شركة عامة بالضرورة أن أسهمها مدرجة في البورصة.
يُعد إدراج الأوراق المالية في البورصة عملية منفصلة تستلزم متطلبات إضافية تتعلق بسوق الأوراق المالية والبورصة.
لماذا التنظيم أعلى؟
تواجه الشركات المساهمة العامة عموماً تحديات أكبر في المجالات التالية:
- متطلبات إعداد التقارير المالية
- متطلبات الحوكمة
- متطلبات المراجعة
- التزامات الإفصاح
- متطلبات التواصل مع المساهمين
- تنظيم الأوراق المالية
توجد هذه المتطلبات جزئياً لأن المستثمرين من الجمهور يحتاجون إلى الوصول إلى معلومات موثوقة حول الشركة.
الأنسب ل
هذا الهيكل مناسب بشكل عام للشركات القائمة التي تتطلب الوصول إلى أسواق الأسهم العامة أو تحتاج إلى الوضع القانوني لشركة عامة لسبب استراتيجي آخر.
7. منظمة غير ربحية
يتم إنشاء منظمة غير ربحية لتحقيق غرض اجتماعي أو خيري أو تعليمي أو ديني أو ثقافي أو علمي أو أي غرض عام أو غرض يخدم الأعضاء بدلاً من توزيع الأرباح على الملاك الخصوصيين.
هل يمكن لمنظمة غير ربحية أن تحقق أرباحاً؟
نعم.
يمكن للمنظمة غير الربحية أن:
- اكسب إيرادات
- رسوم الخدمات
- بيع المنتجات
- موظفين
- الحصول على المنح
- توليد فائض
الفرق المهم هو ما يحدث لهذا الفائض.
أين يذهب الفائض؟
وبموجب الشكل القانوني للمنظمة والقواعد المعمول بها، يتم الاحتفاظ بالفائض بشكل عام للأغراض المعلنة للمنظمة بدلاً من توزيعه على الملاك أو المساهمين من القطاع الخاص.
المنظمات غير الربحية مقابل الجمعيات الخيرية
لا يُعدّ الوضع غير الربحي والوضع الخيري بالضرورة شيئًا واحدًا.
قد تحتاج المنظمات غير الربحية إلى تقديم طلب منفصل أو الحصول على موافقة للحصول على وضع خيري أو معفى من الضرائب.
تختلف الأشكال القانونية المتاحة للمنظمات غير الربحية والمزايا الضريبية المرتبطة بها اختلافاً كبيراً بين الدول.
8. التعاونية
التعاونية هي منظمة يملكها ويديرها أعضاؤها.
قد يكون الأعضاء:
- المستهلكين
- العمال
- المزارعون أو المنتجون
- الموردين
- الشركات الصغيرة
- المقيمين
كيف يتحكم الأعضاء في ذلك
تستخدم العديد من التعاونيات مبادئ التصويت الديمقراطية التي يحصل فيها الأعضاء على حقوق التصويت بناءً على عضويتهم وليس فقط على مقدار رأس المال الذي يساهمون به.
يختلف نموذج الحوكمة الدقيق باختلاف الولاية القضائية ونوع التعاونية.
كيفية توزيع الفائض
يجوز توزيع الفائض على الأعضاء بناءً على قواعد مرتبطة بمشاركتهم أو معاملاتهم مع التعاونية.
على سبيل المثال، قد تقوم جمعية تعاونية منتجة بتوزيع الفائض وفقًا لحجم المنتجات التي يقدمها الأعضاء.
أين تُستخدم التعاونيات
يمكن أن تعمل التعاونيات في:
- الفلاحة
- خدمات البيع بالتجزئة
- السكن
- تمويل
- تصنيع
- خدمات المستهلك
- ملكية الموظف
قد يجعل نموذج الملكية المشتركة للأعضاء التعاونية أقل ملاءمة للمستثمرين الذين يسعون إلى السيطرة بما يتناسب مع استثماراتهم المالية.
9. الامتياز التجاري
الامتياز التجاري هو ترتيب تجاري تعاقدي يمنح فيه مانح الامتياز للممنوح له الحق في العمل باستخدام علامته التجارية أو منتجاته أو خدماته أو عملياته أو نظام أعماله، وذلك وفقًا للشروط المتفق عليها.
ما يحصل عليه صاحب الامتياز
قد يتيح اتفاق الامتياز الوصول إلى:
- العلامات التجارية والشعارات
- إجراءات التشغيل
- المنتجات أو الموردين المعتمدين
- التدريب
- أنظمة التسويق
- التكنولوجيا
- حقوق الأراضي
ما يجب على صاحب الامتياز فعله
يشمل اتفاق الامتياز عادةً ما يلي:
- الرسوم الأولية والمستمرة
- منطقة
- متطلبات العلامة التجارية
- معايير التشغيل
- التدريب
- ترتيبات التوريد
- الملكية الفكرية
- التجديد
- الإنهاء
ما هو الهيكل القانوني الذي تستخدمه الامتيازات التجارية؟
لا يزال صاحب الامتياز بحاجة إلى هيكل قانوني أساسي، مثل الملكية الفردية أو الشراكة أو الشركة، وذلك حسب الولاية القضائية ومتطلبات مانح الامتياز.
يمكن أن يوفر الامتياز نموذج تشغيل وعلامة تجارية راسخة، لكن صاحب الامتياز يتخلى عن بعض السيطرة التشغيلية ويتحمل التزامات تعاقدية لا تنطبق على الأعمال التجارية المستقلة.
10. شركة
الشركة هي كيان قانوني مستقل مملوك للمساهمين ويخضع لإدارة مجلس الإدارة وقانون الشركات. وعادةً ما تمتلك الشركة أصولها وتتحمل مسؤولية ديونها، وليس مساهميها الأفراد.
كيف تُدار الشركات
بحسب الولاية القضائية، قد تحتاج الشركات إلى ما يلي:
- الاحتفاظ بسجلات الشركة
- رقم قياسي في ملكية المساهمين
- عقد الاجتماعات المطلوبة
- قرارات مجلس الوثائق
- تقديم المستندات القانونية
- الالتزام بواجبات المديرين
تشكل هذه المتطلبات جزءًا من العمليات القانونية للشركة.
الضرائب على الشركات في الولايات المتحدة
في الولايات المتحدة، يمكن أن تخضع الشركات لمعاملات ضريبية اتحادية مختلفة.
تخضع شركة AC عمومًا للضريبة على مستوى الشركة، مع إمكانية فرض ضريبة أخرى على الأرباح الموزعة عند توزيعها على المساهمين.
يمكن للشركة المؤهلة أن تختار معاملة شركة S، والتي بموجبها يمر الدخل بشكل عام إلى المساهمين لأغراض الضرائب الفيدرالية، وذلك وفقًا لقواعد الأهلية والضرائب المحددة.
الأنسب ل
يمكن للشركات أن تناسب الشركات التي تحتاج إلى:
- زيادة رأس المال السهمي
- إصدار أسهم
- منح الموظفين حصص ملكية
- استيعاب العديد من المستثمرين
- استعد لعملية بيع مستقبلية
- إمكانية طرح أسهم الشركة للاكتتاب العام
دليل سريع: أي هيكل يناسب أي موقف؟
| الوضع التجاري | الهياكل التي يجب مراعاتها | سبب رئيسي |
| شخص واحد يقدم خدمات منخفضة المخاطر | ملكية فردية | ملكية وإدارة بسيطة |
| شخصان يبدآن مشروعًا صغيرًا | شراكة أو شركة ذات مسؤولية محدودة | ملكية مشتركة |
| شركة مهنية بحاجة إلى حماية من المسؤولية | شركة ذات مسؤولية محدودة أو شركة | معالجة المسؤولية المنفصلة |
| الشركات الأمريكية الصغيرة التي تسعى إلى المرونة | LLC | الحماية من المسؤولية والمعاملة الضريبية المرنة |
| نمو الأعمال التجارية الخاصة | شركة ذات مسؤولية محدودة خاصة أو ما يعادلها | كيان قانوني منفصل وملكية خاصة |
| الشركات التي تسعى إلى الاستثمار العام | شركة عامة | الوصول إلى أسواق الأسهم العامة |
| غرض اجتماعي أو خيري | غير ربحية | يتم الاحتفاظ بالفائض لأغراض المنظمة |
| شركة مملوكة للأعضاء | تعاوني | ملكية الأعضاء وسيطرتهم |
| الاستثمار في علامة تجارية راسخة | الامتياز بالإضافة إلى الكيان القانوني الأساسي | نظام تشغيل وعلامة تجارية راسخة |
| تتوقع الشركات استثمارًا كبيرًا في رأس المال | شركة أو شركة خاصة مناسبة | مرونة في ملكية الأسهم والاستثمار |
تعتمد الخيارات المتاحة قانونياً على البلد والظروف الخاصة بالشركة.
مقارنة الهياكل العشرة
تصف الملكية الفردية، والشراكة، والشركة ذات المسؤولية المحدودة، والشركة المساهمة الخاصة، والشركة المساهمة العامة، والمنظمات غير الربحية، والتعاونيات، أشكالاً قانونية أو تنظيمية. أما الامتياز التجاري فيصف نموذجاً تجارياً تعاقدياً يمكن تطبيقه على أحد هذه الأشكال.
| الهيكلية | أصحاب | المسؤولية الشخصية | اللائحة |
| ملكية فردية | واحد | غير محدود بشكل عام | منخفضة بشكل عام |
| برامج الشراكة | اثنين أو أكثر | بشكل عام غير محدود في الشراكة العامة | عموما منخفضة إلى معتدلة |
| شراكة ذات مسؤولية محدودة | اثنين أو أكثر | محدود بشكل عام، ويخضع للقانون المحلي | معتدل |
| شركه ذات مسئوليه محدوده | عضو واحد أو أكثر | محدود بشكل عام | معتدل، ويختلف باختلاف الولاية |
| شركة خاصة محدودة | مساهمون من القطاع الخاص | محدود بشكل عام | معتدلة إلى عالية |
| الشركه العالميه المحدوده | المساهمين | محدود بشكل عام | مرتفع |
| غير ربحية | الأعضاء أو الأمناء أو الأشخاص الإداريون المماثلون | يعتمد ذلك على الشكل القانوني | معتدلة إلى عالية |
| تعاوني | أعضاء | يعتمد ذلك على الشكل القانوني | معتدلة إلى عالية |
| امتياز | يعتمد على الكيان الأساسي | يعتمد على الكيان الأساسي | يعتمد ذلك على الكيان واتفاقية الامتياز |
| شركة | المساهمين | محدود بشكل عام | مرتفع |
لماذا لا يشمل السعر
تم استبعاد التكلفة لأن رسوم التسجيل وتكاليف المحاسبة والالتزامات الضريبية ومتطلبات التدقيق وتكاليف تقديم الملفات السنوية تختلف اختلافًا كبيرًا بين الولايات القضائية وأحجام الأعمال.
قد تكون تكلفة صيانة مبنى ما منخفضة في بلد ما، بينما قد تكون تكلفته مختلفة تماماً في بلد آخر.
الأخطاء التي يرتكبها المؤسسون أثناء تأسيس مشروع تجاري
1. تقليد اختيار صديق
قد تختلف ملكية الصديق ومخاطره ومتطلبات تمويله ووضعه الضريبي اختلافاً كاملاً.
قد لا يناسب الهيكل الذي يناسب شركة استشارية مكونة من شخصين شركة تمتلك مخزونًا أو توظف موظفين أو توقع عقودًا كبيرة.
2. اختيار الضريبة قبل النظر في المسؤولية
إن المعاملة الضريبية مهمة، ولكن لا ينبغي أن تكون الاعتبار الوحيد.
قد يؤدي الهيكل الذي يتمتع بمعاملة ضريبية مواتية إلى تعريض المالك لمسؤولية شخصية كبيرة.
3. بدء شراكة بدون اتفاقية مكتوبة
ينبغي على الشركاء الاتفاق كتابياً على كيفية التعامل مع المساهمات الرأسمالية، وتقاسم الأرباح، واتخاذ القرارات، والنزاعات، والشركاء الجدد، وعمليات الانسحاب.
تصبح الترتيبات غير الرسمية صعبة الحل عندما يختلف الشركاء.
4. تجاهل الامتثال السنوي
إن تأسيس شركة ليس سوى البداية.
يجب أن تستمر الإقرارات والحسابات والإقرارات الضريبية والسجلات القانونية وغيرها من التزامات الامتثال المطلوبة طوال فترة عمل الشركة.
5. التسجيل في ولاية قضائية خاطئة
قد يكون على الشركة التزامات ضريبية وتسجيلية وإبلاغية في أكثر من ولاية قضائية واحدة إذا تم تأسيسها في مكان واحد ولكنها تعمل أو توظف أشخاصًا أو تمتلك ممتلكات أو تولد نشاطًا خاضعًا للضريبة في مكان آخر.
لذا ينبغي النظر في الهيكل المناسب إلى جانب المكان الذي ستعمل فيه الشركة فعلياً.
6. بافتراض أن الهيكل الأول دائم
غالباً ما تستطيع الشركات تغيير أو إعادة تنظيم هيكلها القانوني لاحقاً.
ومع ذلك، قد يشمل التحويل ما يلي:
- التسجيلات الجديدة
- العواقب الضريبية
- نقل الأصول
- تغييرات في العقود
- متطلبات المحاسبة الجديدة
- الأتعاب المهنية
ينبغي أن يراعي القرار الأولي احتياجات العمل المتوقعة على المدى القريب بدلاً من افتراض أن عملية التحويل ستكون بسيطة أو مجانية.
إدارة الأعمال بعد التسجيل
يُرسّخ تسجيل الشركة إطارها القانوني والإداري. أما الشرط التالي فهو وضع آليات لإدارة العملاء والمبيعات والمعلومات المالية والموظفين وغيرها من البيانات التشغيلية.
تصبح هذه العمليات أكثر صعوبة في التوحيد القياسي بعد أن تراكمت لدى الشركة سنوات من المعلومات عبر جداول البيانات وحسابات البريد الإلكتروني والتطبيقات المنفصلة.
ما الذي يجب إعداده أولاً؟
ينبغي الاحتفاظ بسجلات العملاء في نظام يسمح للشركة بتتبع الاستفسارات والتفاعلات والطلبات والمتابعات في مكان واحد.
A قاعدة بيانات العملاء المركزية يوفر ذلك الأساس ويقلل الحاجة إلى إعادة بناء سجلات العملاء من الفواتير وسلاسل رسائل البريد الإلكتروني.
حدد عملية إدارة العملاء المحتملين
الخطوة التالية هي تحديد كيفية التعامل مع الاستفسارات بعد وصولها.
A عملية إدارة الرصاص يسجل هذا التقرير موقع كل عميل محتمل في عملية البيع والإجراء المطلوب التالي.
بالنسبة للشركات الصغيرة، يمكن أن يغطي هذا في البداية ما يلي:
- تحقيق جديد
- المؤهل العلمي
- متابعة
- عرض أو اقتباس
- التفاوض
- ربح أو خسر
تحديد مراحل مسار المبيعات
تعريف مراحل قمع المبيعات توفير طريقة متسقة لتصنيف الفرص.
فهي تساعد الفرق على تحديد ما يلي:
- كم عدد الفرص المتاحة؟
- ما هي المرحلة التي وصلت إليها كل فرصة؟
- حيث يتراجع عدد المرشحين المحتملين
- أي الصفقات تتطلب متابعة
- كيف تتحول الاستفسارات إلى عملاء بكفاءة
كيف تدعم شركة Vtiger الشركات الناشئة
يجمع النمر واحد إدارة علاقات العملاءالتسويق ودعم العملاء ضمن منصة واحدة.
وهذا يسمح للشركات بإدارة معلومات العملاء وسير العمل ذي الصلة دون الحاجة إلى الاحتفاظ بأنظمة منفصلة لكل وظيفة.
مركزية معلومات العملاء
يتيح نظام إدارة علاقات العملاء (CRM) لفرق المبيعات والتسويق والدعم الوصول إلى سجل مشترك للعملاء.
بدلاً من الاحتفاظ بسجلات منفصلة في البريد الإلكتروني وجداول البيانات والتطبيقات الفردية، يمكن للفرق العمل انطلاقاً من نفس معلومات العميل.
استخدم التقارير لاتخاذ القرارات التجارية
تتيح إمكانيات إعداد التقارير في Vtiger للفرق تحليل معلومات العملاء والمبيعات والتسويق والدعم من خلال تقارير تحليلات إدارة علاقات العملاء.
يمكن أن يساعد هذا الشركات على مراقبة نشاط المبيعات وتفاعلات العملاء وغيرها من المقاييس التشغيلية دون الحاجة إلى دمج البيانات يدويًا من أنظمة متعددة.
أتمتة الأنشطة المتكررة
نماذج تجزئة العملاء يمكن تصنيف العملاء وفقًا لخصائص مثل سلوك الشراء.
أدوات أتمتة التسويق ويمكن بعد ذلك أتمتة الاتصالات المحددة وأنشطة المتابعة.
ضع حماية البيانات في الاعتبار منذ البداية
تفيد شركة Vtiger بأنها تخدم أكثر من 300,000 عميل وتؤكد أن منصتها تحافظ على الامتثال للائحة العامة لحماية البيانات (GDPR) وشهادة ISO 27001.
تُعدّ هذه الضوابط ضرورية كلما قامت شركة بتخزين أو معالجة معلومات العملاء. ومع ذلك، تظل الشركة التي تستخدم المنصة مسؤولة عن تلبية متطلبات حماية البيانات التي تنطبق على أنشطتها الخاصة.
ربط أنظمة الأعمال الأخرى
مع نمو الأعمال، قدرات تكامل إدارة علاقات العملاء يمكن ربط نظام إدارة علاقات العملاء (CRM) بتطبيقات المحاسبة والتجارة وغيرها من تطبيقات الأعمال. بالنسبة للمؤسسات التي ترغب في تشغيل تطبيقات إدارة علاقات العملاء وقدرات الذكاء الاصطناعي على قاعدة بيانات مشتركة، الجيل القادم من فيتيجر يوفر ذلك التصميم المعماري.
تتمثل الفائدة العملية لنظام إدارة علاقات العملاء في وجود سجل متسق لنشاط العملاء يمكن لفرق المبيعات والتسويق والدعم استخدامه عند اتخاذ القرارات وإدارة علاقات العملاء المستمرة.
الأسئلة الشائعة (FAQs)
ما هي أنواع الأعمال التجارية المختلفة؟
تتضمن الأمثلة العشرة المذكورة في هذا الدليل: الملكية الفردية، والشراكة، والشراكة ذات المسؤولية المحدودة، والشركة ذات المسؤولية المحدودة، والشركة المساهمة الخاصة، والشركة المساهمة العامة، والمنظمات غير الربحية، والتعاونيات، والامتيازات التجارية، والشركات المساهمة. وتختلف هذه الأنواع في الملكية والمسؤولية والضرائب والحوكمة ومتطلبات الامتثال. ويختلف المعنى القانوني لكل نوع باختلاف النظام القانوني.
ما هو النوع الأكثر شيوعاً من الأعمال التجارية؟
تُعدّ الملكية الفردية أو ترتيبات التاجر الفردي من أكثر أشكال الأعمال التجارية شيوعًا التي يملكها شخص واحد، نظرًا لسهولة تأسيسها مقارنةً بالشركات المساهمة. مع ذلك، يختلف انتشارها باختلاف البلدان وطريقة احتساب الشركات. ويتمثل قيدها الرئيسي في أن المالك يبقى مسؤولًا شخصيًا عن ديون الشركة.
ما الفرق بين الملكية الفردية والشراكة؟
المؤسسة الفردية هي مؤسسة يملكها شخص واحد يديرها ويتحمل عادةً المسؤولية الشخصية عن ديونها. أما الشراكة فهي مؤسسة يملكها شخصان أو أكثر يتقاسمون الملكية والمسؤوليات. وفي الشراكة العامة، قد يتحمل الشركاء المسؤولية الشخصية عن ديون الشراكة، وذلك وفقًا للقانون المحلي.
ما هو نوع العمل الأنسب للشركات الناشئة؟
لا يوجد هيكل واحد مثالي لجميع الشركات الناشئة. قد يستخدم مؤسس مشروع تجاري منخفض المخاطر، دون استثمار خارجي، مؤسسة فردية أو هيكلاً مماثلاً. أما الشركة الناشئة التي تتوقع جمع استثمارات رأسمالية، فقد تحتاج إلى هيكل شركة يسمح لها بإصدار أسهم أو حصص ملكية أخرى. ويعتمد الاختيار الأنسب على الاختصاص القضائي، ومستوى المخاطرة، والملكية، وخطة التمويل.
أي هيكل تجاري يوفر مسؤولية محدودة؟
يمكن توفير المسؤولية المحدودة من خلال هياكل مثل شركات التضامن ذات المسؤولية المحدودة، والشركات ذات المسؤولية المحدودة، والشركات المساهمة العامة، والشركات المساهمة، وذلك بحسب النظام القانوني. كما قد توفر التعاونيات والمنظمات غير الربحية مسؤولية محدودة عند تأسيسها وفقًا للشكل القانوني المناسب. مع ذلك، فإن المسؤولية المحدودة ليست مطلقة ولا تحمي المالك من جميع أنواع الالتزامات الشخصية.
كيف أختار نوع العمل المناسب؟
ابدأ بأربعة أسئلة: ما حجم المخاطر التي ينطوي عليها المشروع؟ كم عدد المالكين المشاركين؟ هل سيحتاج المشروع إلى استثمار خارجي؟ ما مستوى الالتزام السنوي الذي يستطيع المالكون تحقيقه؟ ستساعدك الإجابات على تضييق نطاق الهياكل المتاحة قبل مقارنة الأشكال القانونية المحددة في نطاق اختصاصك القضائي.
هل يمكنني تغيير هيكل عملي لاحقًا؟
في العديد من الأنظمة القانونية، يُمكن للشركات تغيير أو إعادة تنظيم هيكلها القانوني لاحقًا. قد تشمل هذه العملية إنشاء كيان جديد، وتسجيلات، وآثارًا ضريبية، ونقل أصول أو عقود، ورسومًا مهنية. وتعتمد الإجراءات الدقيقة على الهياكل القائمة والمقترحة، وعلى قانون النظام القانوني.
هل يؤثر هيكل شركتي على ضرائبي؟
نعم. بعض الهياكل تُمرر دخل الأعمال مباشرةً إلى المالكين لأغراض ضريبية، بينما قد تُفرض ضرائب على مستوى الشركة في هياكل أخرى، وربما مرة أخرى عند توزيع الأرباح. يختلف النظام الضريبي باختلاف البلد، وفي بعض الحالات، باختلاف الولاية أو المقاطعة.