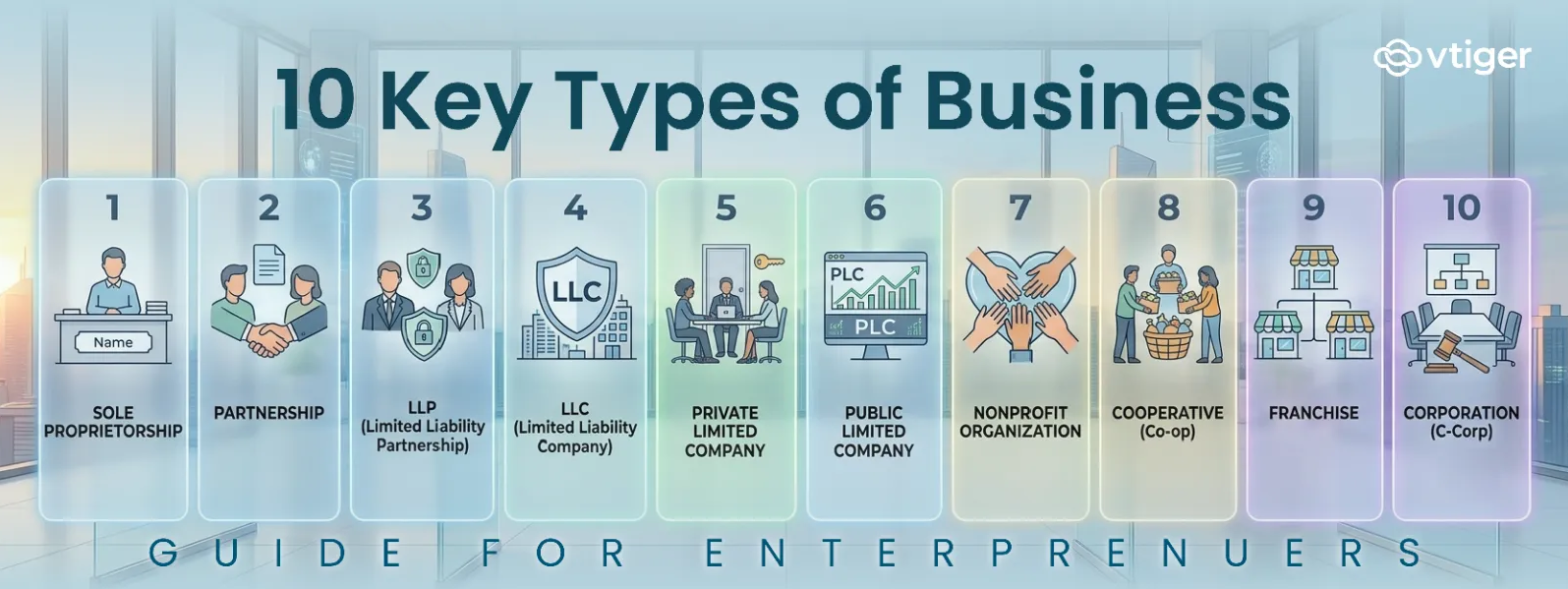
事業形態とは、企業が法的にどのように所有され、誰が債務の責任を負うかを示すものです。一般的な形態としては、個人事業主、パートナーシップ、有限責任事業組合、有限責任会社、非公開有限会社、公開有限会社、非営利団体、協同組合、フランチャイズ、株式会社の10種類があります。最適な形態は、事業のリスク、所有権、資金調達の必要性、税務上の取り扱い、そして事業を展開する国の規則によって異なります。
事業形態を選択することで、事業の所有者、債務の責任者、利益への課税方法、所有者または取締役に適用される法的義務および報告義務が決まります。
事業を始めたばかりの頃は、こうした決定を見落としがちです。創業者は友人が使っている組織形態を選んだり、最も簡単な方法で登記したりするかもしれませんが、後になってそれが事業のリスクレベル、オーナー数、資金調達計画、あるいは法令遵守要件に合わないことに気づくのです。
このガイドでは、一般的な10種類の事業形態と運営モデルについて、それぞれの違いと、どのような場合にそれぞれが適切かを説明します。
ビジネスの種類にはどのようなものがありますか?
企業はさまざまな形で組織化されるが、その構造上の重要な違いのほとんどは、次の4つの要素によって説明できる。
1 所有権
所有権は、誰がその事業に利害関係を持ち、その利害関係をどのように譲渡できるかを決定する。
影響を受ける可能性があります:
- 許可される所有者の数
- 所有権の分割方法
- 誰が投票権を持っているのか
- 株式を発行できるかどうか
- 所有権を譲渡できるかどうか
2。 負債
責任とは、企業が金銭を負っている場合や法的請求に直面した場合に、誰が責任を負うかを定めるものです。
独立した法人格を持つ企業では、通常、その企業が独自の債務と義務を負います。一方、非法人組織では、所有者がこれらの義務に対して個人的に責任を負う場合があります。
有限責任は絶対的なものではありません。個人保証、不正行為、特定の納税義務、および法的義務違反は、依然として個人責任を生じさせる可能性があります。
3。 課税
税務上の取り扱いは、事業所得がどこで、いつ課税されるかを決定するものです。
構造と管轄区域によって:
- 利益は所有者によって直接報告される場合があります。
- その企業は利益に対して税金を支払う必要がある。
- 事業主は、事業から得た収入に対して税金を支払う必要がある場合があります。
- 組織によっては、異なる税務上の選択肢や処理方法が認められる場合があります。
したがって、関係国の規則を考慮せずに、企業を単に「1つの税金」または「2つの税金」に分類することはできません。
4.規制
規制とは、当該構造物に関連する法的および行政上の要件を規定するものである。
これらには、
- 登記および法人設立
- 年間収益
- 財務諸表
- 税務申告
- 監査
- 法定記録
- 取締役または受託者の義務
- 公開情報
4つの要素の概要
| 因子 | それが決定するもの | 重要性 |
| 所有権 | 誰がその事業を所有し、支配しているのか | 投票、利益分配、投資に影響を与える |
| 負債 | 債務と請求に対する責任は誰にあるのか | 所有者の個人的な財務リスクを決定します |
| 課税 | 事業所得に課税される場所 | 運営コストに重大な影響を与える可能性がある |
| 規制 | 事業者が提出および保管しなければならないもの | 継続的なコンプライアンス作業を決定する |
これらの要素は、企業が実際に行っている事業内容とは別個のものです。ソフトウェア会社、パン屋、コンサルティング会社、小売業など、管轄区域が認める限り、同じ法的構造を基本として利用することができます。
また、最大限の責任保護、最小限の法令遵守義務、簡素な課税、そして外部投資への無制限なアクセスを同時に実現する普遍的な構造は存在しない。
事業形態は国によって異なる
事業形態は、名称だけで信頼性をもって比較することはできない。なぜなら、同じ用語でも、管轄区域によって法的および税務上の影響が異なる場合があるからである。
ビジネス名が誤解を招く可能性がある理由
たとえば、 有限責任会社(LLC) は、米国において州法に基づいて設立される法的形態です。この用語は、英国やインドでは企業の標準的な法的形態としては用いられていません。これらの国では、非公開有限会社などの形態が、異なるものの、場合によっては類似した目的を果たしています。
有限責任事業組合(LLP)は、管轄区域によっても異なります。インドでは、LLPは2008年有限責任事業組合法に基づいて設立され、企業省に登録されます。米国では、LLPは州法に基づいて設立され、要件や許可される用途は州によって異なります。
| 契約期間 | 例として挙げられる管轄区域 | キーポイント |
| LLC | 米国 | 州法に基づいて設立され、連邦税の取り扱いが柔軟である |
| 有限会社 | インド、イギリス | 非公開株式による独立した会社組織 |
| LLP | インド、米国、その他 | 複数の法域に存在するが、それぞれ異なる規則がある。 |
| 会社 | 米国およびその他 | 現地の会社法に準拠する独立した法人格 |
| Franchise | 多くの国々 | 法的実体ではなく、契約に基づくビジネスモデル |
名前ではなく、要件から始めよう
実践的なアプローチとしては、名前のリストから構造を選択するのではなく、まずビジネス要件を特定することである。
検討してください:
- 事業に必要な賠償責任保険の額はどのくらいか?
- 所有者は何人になる予定ですか?
- 外部からの株式投資が必要になるだろうか?
- 所有権はどのように移転されるべきか?
- オーナーはどの程度の年間コンプライアンスを管理できるのか?
- その事業は実際にどこで運営されるのでしょうか?
そうすることで、事業設立地の国の法律に基づき、適切な法的組織形態を特定することができる。
ご存知でしたか? 同一国内であっても、事業形態は管轄区域によって異なる要件が適用される場合があります。米国国税庁は、所有権、責任、税務処理、申告要件は州によって異なる場合があり、同庁の比較は一般的なガイドラインであると説明しています。出典: IRS出版5868
構造の選び方
最適な組織構造は、事業のリスク、所有権、資金調達ニーズ、コンプライアンス能力によって異なります。以下の4つの質問は、実践的な出発点となります。
1. どの程度のリスクが伴うのか?
事業が以下の可能性を秘めているかどうかを検討してください。
- 多額の借金を抱える
- 契約上の紛争に直面する
- 訴えられる
- スタッフを雇用する
- 商業用不動産の賃貸
- 物理的な製品を販売する
- 規制対象サービスまたは専門サービスを提供する
- 製品やサービスを通じて金銭的または身体的な損害を与える
個人責任が重大な懸念事項となる場合、独立した法人格を創設する組織形態は、非法人組織よりも大きな保護を提供する可能性がある。
有限責任とは、所有者が一切個人的な責任を問われないという意味ではありません。個人保証、不正行為、特定の納税義務、取締役の義務違反などは、管轄区域によっては依然として個人責任を問われる可能性があります。
リスクの低い事業で、オーナーが1人の場合、特に創業初期段階においては、個人事業主または個人商人として効果的に運営できる可能性があります。ただし、その決定にあたっては、オーナーが事業上の債務や請求に対して負うリスクを考慮する必要があります。
2. オーナーは何人関わっていますか?
個人事業主は、管轄区域に応じて、一般的に個人事業主または適格な会社形態を利用できます。
2人以上の所有者がいる場合、以下の点に関してより明確なルールが必要となる。
- 出資
- 損益分配
- 意思決定
- 議決権
- Responsibilities
- 所有権の移転
- 紛争
- 退去手続き
複数の人が共同で非法人事業を経営している場合、書面による合意は特に重要です。
所有者が以下の場合に何が起こるかを明記する必要があります。
- 貢献を停止する
- 去りたい
- 自社の権益を売却したいと考えている
- 死亡または参加不能になった場合
- 他のオーナーと意見が異なる
これらの条件は、紛争が発生する前に合意しておくべきである。
3.外部からの投資は必要でしょうか?
資金調達モデルは、構造を選択する前に検討すべきである。
株式投資を求める企業は一般的に、所有権や株式の発行および譲渡を可能にする仕組みを必要とする。
| 資金調達要件 | 構造上の考慮事項 |
| オーナー資金による事業 | 個人事業主または会社が働くことができます |
| 銀行ローン | ほとんどの組織は、貸し手の要件に従って、融資を受けることが可能です。 |
| 家族や個人投資家からの投資 | 所有権を認める構造の方が望ましいかもしれない |
| ベンチャーキャピタル | 通常は投資に適した企業構造が必要となる |
| 株式公開 | 適格な公開会社組織であること |
| 従業員持株 | 適切な所有権を発行できる構造が必要 |
個人事業主は、所有者が1人しかおらず、独立した株主構成が存在しないため、株式を発行することはできません。
一般パートナーシップは、企業のように株式を使用するわけではありませんが、パートナーは出資を行い、パートナーシップ契約に基づいて所有権を取得することができます。
外部からの株式投資が現実的な短期的な要件である場合、当初から投資に適した組織構造を選択することで、後々の組織再編を回避できる。
銀行融資は事情が異なります。たとえ事業が有限責任会社を通じて運営されている場合でも、貸し手はオーナーからの個人保証を要求する可能性があります。
4. どのような書類作成に対応できますか?
法令遵守要件は、組織形態や管轄区域によって大きく異なる。
| コンプライアンス領域 | 非法人事業 | 法人化された事業 |
| 事業者登録 | 多くの場合、よりシンプル | 通常は必須 |
| 税申告 | 必須 | 事業主レベルおよび/またはオーナーレベルで必要 |
| 年間収益 | 管轄によって異なる | コマンドと |
| 財務諸表 | 不定 | 一般的に必要な |
| 法定記録 | 限定的 | 通常は必須 |
| 監査委員会 | 規模と管轄区域によって異なります | 必要な場合があります |
| 公開 | 通常は制限されています | 必要な場合があります |
重要なのは、どの組織形態が最も事務手続きが少ないかという単純な問題ではない。重要なのは、企業がその組織形態の義務を継続的に履行できるかどうかである。
必要な書類や記録の保管を怠ると、罰則が科せられる可能性があり、場合によっては取締役や所有者に個人的な責任が生じることもあります。
米国中小企業庁は、事業形態を選択する際の考慮事項として、責任、税金、業界などを挙げている。
出典: 米国中小企業庁のガイダンス
10の主要なビジネスタイプ
事業形態は、所有権、意思決定、個人責任、法的責任の取り扱い方においてそれぞれ異なります。以下の10種類には、法的構造ではなくビジネスモデルであるフランチャイズも含まれます。
各タイプについて、以下の4つの実用的なポイントを検討します。
- 所有: 事業の所有者は誰で、所有権はどのように保持されているのか
- 意思決定: 誰が事業を運営する権限を持っているのか
- 責任: 事業上の債務および義務に対する責任は誰にあるのか
- 使用事例: この構造はどのような業種や状況に適しているか
1.個人事業
個人事業主とは、法人格を持たない個人が所有する事業形態です。所有者と事業体は別個の法人格を持たないため、通常、所有者は事業収入を個人的に受け取り、事業体の債務や義務に対しても個人的に責任を負います。
仕組み
オーナーは事業を支配し、意思決定を行い、経費と適用される税金を差し引いた後の利益を受け取る。
その事業体は、所有者とは別の法人格を持たない。
主な利点
組織構造は通常、比較的簡単に設立・維持できるが、登録や税務上の要件は管轄区域や事業内容によって異なる。
主な制限
主な制約は、個人の責任である。
企業が仕入先、貸主、家主、その他の債権者への支払いができない場合、所有者は個人的に債務額の責任を負う可能性があります。個人資産の差し押さえ範囲は、適用される法律によって異なります。
に最適
個人事業主は以下のような人に適しています。
- フリーランサー
- 独立コンサルタント
- 小規模サービス提供者
- 低リスクの個人事業
- 外部からの株式投資を必要としない企業
2。 パートナーシップ
パートナーシップとは、2人以上の人が共同で事業を運営し、利益と責任を共有することに合意した事業形態のことである。
仕組み
パートナーは、資金、スキル、設備、労働力、その他の資源を提供することができる。
パートナーシップ契約では、以下の事項を定めるべきである。
- 出資
- 損益分配
- 管理責任
- 意思決定機関
- 紛争解決
- 新規パートナーの加入
- パートナーの退任
負債
具体的な法的取り扱いは、パートナーシップの種類と管轄区域によって異なります。
一般合名会社では、一般的に、パートナーは合名会社の債務に対して個人的に責任を負う可能性があります。一部の法域では、パートナーは、合名会社の範囲内で行動した他のパートナーによって生じた債務に対しても責任を負う場合があります。
に最適
パートナーシップは、2人以上のオーナーが資本、専門知識、設備、労働力など、異なるリソースを提供するビジネスに適している。
3. 有限責任事業組合
有限責任事業組合(LLP)は、組合の要素と有限責任保護を組み合わせた組織形態です。
責任の仕組み
その保護の範囲は、管轄区域によって異なる。
一般的に、LLP(有限責任事業組合)は、パートナーが特定の事業上の責任、そして一部の法域においては、他のパートナーの職業上の不正行為から生じる責任について、個人的な責任を負うことから保護することを目的としています。
これは必ずしも、パートナー自身の行為、保証、または法律で定められたその他の状況から生じる責任からパートナーを保護するものではありません。
管理およびコンプライアンス
パートナー間の内部関係は、一般的に、適用されるパートナーシップ関連法および規制要件に従い、LLP契約によって規定される。
LLP(有限責任事業組合)は、一般的に、基本的なパートナーシップよりも正式な登録と報告が求められます。
LLPが一般的な場所
LLP(有限責任事業組合)は、設立が認められている法域において、専門サービス企業によって一般的に利用されているが、一部の国や州では、設立または利用できる者を制限している。
4.有限責任会社
有限責任会社(LLC)は、米国の州法に基づいて設立される法的組織形態です。LLCは、メンバーと呼ばれる所有者とは別個の存在であり、一般的に、メンバーは会社の債務に対する個人的責任から保護されます。
所有権
LLCは、1人または複数人のメンバーを持つことができる。
株式会社とは異なり、LLC(有限責任会社)は一般的に同じ企業統治構造を必要としないが、具体的な要件は州によって異なる。
税務上の取り扱い
その税務上の取り扱いは、米国連邦税法の下で柔軟である。
状況や選択内容によっては、LLCは以下のように課税される場合があります。
- 無視された存在
- パートナーシップ
- ACコーポレーション
- S法人(資格要件を満たす場合)
この柔軟性こそが、LLCが米国企業で広く利用されている理由の一つである。
に最適
多くの米国の中小企業にとって、LLC(有限責任会社)は、責任保護と比較的柔軟な経営および税務処理を両立させる手段となる。
この用語は、あらゆる有限責任事業の総称として扱うべきではありません。インドや英国などの国では、異なる法的形態が用いられています。
5. 株式会社
非公開有限会社は、所有権が株主間で分割されている独立した法人格を有する会社である。
所有権と責任
株主の責任は、一般的に、適用される法律に従い、出資に同意した金額、または保有株式の未払い金額に限定される。
株式は一般に公開されるのではなく、非公開で保有される。
株式譲渡に関する制限は一般的であり、会社法または会社の定款によって課される場合がある。
会社ができること
同社は以下のことが可能です。
- 契約を入力する
- 自分の財産
- スタッフを雇用する
- お金を借りる
- 資産を保有する
- 株主が変わった場合でも事業を継続する
会社は個々の株主とは独立した存在である。
に最適
非公開有限会社は、所有権を非公開に保ちつつ、独立した法的地位と有限責任を必要とする成長企業に広く利用されています。
法人設立、報告、取締役、株主、税務に関する具体的な要件は、管轄区域によって異なります。
6.公開有限会社
公開有限会社とは、関連する法域において株式を一般に公開する、または公開会社として運営するための法的要件を満たす会社のことである。
公開会社 vs 証券取引所上場
公開企業であるということは、必ずしもその株式が証券取引所に上場されていることを意味するわけではない。
証券取引所への上場は、証券市場および取引所に関する追加の要件を伴う、別の手続きです。
規制が厳しくなった理由
上場企業は一般的に、より大きな課題に直面します。
- 財務報告要件
- ガバナンス要件
- 監査要件
- 開示義務
- 株主コミュニケーション要件
- 証券規制
これらの要件が存在する理由の一つは、一般投資家が企業に関する信頼できる情報にアクセスする必要があるからである。
に最適
この組織形態は、一般的に、株式公開市場へのアクセスを必要とする、あるいはその他の戦略的な理由で公開会社の法的地位を必要とする既存企業に適しています。
7. 非営利団体
非営利団体は、私的な所有者に利益を分配するのではなく、明示された社会的、慈善的、教育的、宗教的、文化的、科学的、またはその他の公共的もしくは会員に奉仕する目的を追求するために設立される。
非営利団体は収益を上げることができるのか?
Yes.
非営利団体は以下のことが可能です。
- 収益を得る
- サービス料金を請求する
- 製品を売る
- スタッフを雇用する
- 助成金を受け取る
- 余剰を生み出す
重要な違いは、その余剰分がどうなるかということだ。
余剰資金はどこへ行くのか?
組織の法的形態および適用される規則に従い、剰余金は一般的に、個人の所有者や株主に分配されるのではなく、組織が定めた目的のために留保される。
非営利団体 vs 慈善団体
非営利団体としての地位と慈善団体としての地位は、必ずしも同じものではない。
非営利団体は、特定の慈善団体としての地位や免税措置を受けるために、別途申請や承認が必要となる場合があります。
非営利団体が利用できる法的形態およびそれに伴う税制上の優遇措置は、国によって大きく異なる。
8. 協力的
協同組合とは、組合員によって所有・運営される組織のことである。
メンバーは以下のとおりです。
- 消費者
- 労働者
- 農家または生産者
- サプライヤー
- スモールビジネス
- 住民
メンバーがどのようにコントロールするか
多くの協同組合は民主的な投票原則を採用しており、組合員は出資額だけでなく、組合員資格に基づいて議決権を得る。
具体的な統治モデルは、管轄区域や協同組合の種類によって異なる。
余剰資金の分配方法
余剰金は、組合員の組合への参加状況や組合との取引状況に応じた規則に基づいて、組合員に分配される場合があります。
例えば、生産者協同組合は、組合員が供給した製品の量に応じて余剰分を分配することがある。
協同組合が利用されている場所
協同組合は以下のような場所で活動できます。
- 農業
- 小売商
- 住まい
- ファイナンス
- 製造業
- 消費者サービス
- 従業員の所有権
組合員所有モデルは、投資額に見合った支配権を求める投資家にとって、協同組合をあまり適さないものにする可能性がある。
9 フランチャイズ
フランチャイズとは、フランチャイザーがフランチャイジーに対し、合意された条件に従って、自社のブランド、製品、サービス、プロセス、またはビジネスシステムを使用して事業を行う権利を与える契約上のビジネス形態である。
フランチャイズ加盟店が得られるもの
フランチャイズ契約により、以下のものへのアクセスが可能になる場合があります。
- ブランドと商標
- 作業手順
- 製品または承認済みサプライヤー
- 研修
- マーケティングシステム
- テクノロジー
- 領土権
フランチャイズ加盟店がすべきこと
フランチャイズ契約には通常、以下の内容が含まれます。
- 初期費用および継続費用
- 地域
- ブランディング要件
- 運用基準
- 研修
- 供給手配
- 知的財産
- 終了
フランチャイズはどのような法的構造を採用していますか?
フランチャイジーは、管轄区域やフランチャイザーの要件に応じて、個人事業主、パートナーシップ、会社などの法的組織形態を依然として必要とする。
フランチャイズは確立された運営モデルとブランドを提供するが、フランチャイジーは運営上の管理権の一部を放棄し、独立事業には適用されない契約上の義務を負うことになる。
10.法人
株式会社は、株主によって所有され、取締役会と会社法によって統治される独立した法人格を有する組織です。一般的に、個々の株主ではなく、株式会社が資産を所有し、債務に対する責任を負います。
企業の統治方法
管轄区域によっては、企業は以下のことを行う必要がある場合があります。
- 企業記録の維持
- 記録的な株主所有率
- 必要な会議を開催する
- 文書委員会の決定
- 法定書類を提出する
- 取締役の義務を遵守する
これらの要件は、会社の法的運営の一部を構成するものです。
アメリカ合衆国における法人税制
米国では、企業は連邦税において様々な扱いを受ける可能性がある。
AC社は一般的に法人レベルで課税され、配当金は株主に分配される際に再度課税される可能性がある。
適格な法人は、特定の適格要件および税制規則に従うことを条件として、S法人としての扱いを選択することができ、その場合、所得は一般的に連邦税の目的で株主に帰属することになる。
に最適
株式会社は、以下のようなニーズを持つ企業に適しています。
- 株式資本を調達する
- 株式の発行
- 従業員に株式を与える
- 複数の投資家に対応する
- 将来の販売に備える
- 株式公開の可能性を検討する
クイックガイド:どの構造がどの状況に適しているか?
| 経営状況 | 検討すべき構造 | 主な理由 |
| 低リスクサービスを提供する1人 | 独占所有権 | シンプルな所有と管理 |
| 小さな事業を始める二人 | パートナーシップまたはLLP | 共有所有権 |
| 賠償責任保険を必要とする専門企業 | LLPまたは会社 | 別個の責任処理 |
| 柔軟性を求める米国の小規模企業 | LLC | 責任保護と柔軟な税務処理 |
| 成長を続ける民間企業 | 非公開有限会社またはそれに準ずる会社 | 別個の法人格と私的所有権 |
| 公的投資を求める企業 | 公開企業 | 株式公開市場へのアクセス |
| 社会的または慈善目的 | 非営利の | 余剰金は組織の目的のために保持される。 |
| 会員所有企業 | 協同組合 | メンバーの所有権と管理権 |
| 確立されたブランドを購入する | フランチャイズと基礎となる法的実体 | 確立されたオペレーティングシステムとブランド |
| 多額の株式投資を期待する企業 | 法人または適切な民間企業 | 株式所有と投資の柔軟性 |
法的に利用可能な選択肢は、国や企業の具体的な状況によって異なります。
10の構造を比較する
個人事業主、パートナーシップ、有限責任会社(LLC)、非公開有限会社、公開有限会社、非営利団体、協同組合は、法的または組織的な形態を表す。フランチャイズとは、これらの形態のいずれかの上に成り立つ契約に基づくビジネスモデルを指す。
| Structure | 所有者 | 個人的責任 | 規制 |
| 独占所有権 | 1 | 一般的に無制限 | 一般的に低い |
| パートナーシップ | XNUMXつ以上 | 一般パートナーシップでは一般的に無制限 | 一般的に低~中程度 |
| 有限責任パートナーシップ | XNUMXつ以上 | 一般的に制限があり、現地の法律に従う。 | 穏健派 |
| 有限責任会社 | 1人または複数のメンバー | 一般的に制限あり | 中程度、州によって異なる |
| 有限会社 | 個人株主 | 一般的に制限あり | 中〜高 |
| 公開有限会社 | 株主 | 一般的に制限あり | ハイ |
| 非営利の | 会員、評議員、または同様の統治者 | 法的形態による | 中〜高 |
| 協同組合 | 加盟国 | 法的形態による | 中〜高 |
| Franchise | 基となるエンティティによって異なります | 基となるエンティティによって異なります | 事業体とフランチャイズ契約によって異なります |
| 会社 | 株主 | 一般的に制限あり | ハイ |
費用が含まれていない理由
登録料、会計費用、納税義務、監査要件、年間申告費用は、管轄区域や企業規模によって大きく異なるため、費用については考慮していません。
ある国では維持費が安い建造物でも、別の国では全く異なる費用がかかる場合がある。
起業時に創業者が犯しがちな間違い
1. 友人の選択を真似る
友人の所有権、リスク、資金調達の必要性、税務上の立場は、全く異なる場合がある。
2人体制のコンサルタント会社に適した組織構造は、在庫を抱えたり、従業員を雇用したり、大規模な契約を結んだりする企業には適さないかもしれない。
2. 負債を考慮する前に税金を選択する
税務上の取り扱いは重要だが、唯一の考慮事項であってはならない。
税制上有利な構造であっても、所有者が重大な個人的責任を負う可能性は依然として残る。
3. 書面による合意なしにパートナーシップを開始する
パートナーは、出資、利益分配、意思決定、紛争、新規パートナー、および脱退の取り扱い方法について、書面で合意しておくべきである。
非公式な取り決めは、パートナー間の意見の相違が生じた場合、解決が困難になる。
4. 年次コンプライアンスを無視する
会社を設立することは、ほんの始まりに過ぎない。
必要な申告、会計処理、税務申告、法定記録、その他の法令遵守義務は、事業の存続期間を通じて継続されなければならない。
5.管轄区域を間違えて登録する
企業が法人登記地を1か所としていて、事業活動、従業員の雇用、資産の所有、または課税対象となる活動の発生場所を別の場所としている場合、その企業は複数の管轄区域において納税、登録、および報告義務を負う可能性があります。
したがって、適切な組織形態は、事業が実際にどこで運営されるかと併せて検討されるべきである。
6. 最初の構造物が恒久的であると仮定する
企業は後から法的構造を変更したり再編成したりすることがよくある。
ただし、変換には以下が含まれる場合があります。
- 新規登録
- 税金の影響
- 資産の譲渡
- 契約内容の変更
- 新たな会計要件
- 専門家費用
最初の決定においては、移行が簡単または費用がかからないと想定するのではなく、事業の短期的なニーズを考慮に入れるべきである。
登録後の事業運営
事業登録を行うことで、法的および行政的な枠組みが確立されます。次に必要なのは、顧客、売上、財務情報、従業員、その他の業務データを管理するためのプロセスを構築することです。
企業がスプレッドシート、メールアカウント、連携していないアプリケーションなどに長年にわたって情報を蓄積していくと、これらのプロセスを標準化することはますます困難になる。
まず最初に準備すべきこと
顧客記録は、問い合わせ、やり取り、注文、フォローアップなどを一元的に追跡できるシステムで管理されるべきである。
A 中央顧客データベース これにより、その基盤が提供され、請求書やメールのやり取りから顧客の履歴を再構築する必要性を軽減します。
リード管理プロセスを定義する
次のステップは、問い合わせが届いた後の対応方法を定義することです。
A リード管理プロセス 各見込み客が販売プロセスのどの段階にいるか、そして次にどのような行動が必要かを記録します。
小規模企業の場合、これは当初、以下の内容をカバーできます。
- 新しいお問い合わせ
- 資格
- ファローアップ
- 提案または見積もり
- 交渉
- 勝敗
販売ファネルの段階を設定する
定義済みの セールスファネルステージ 機会を分類するための統一的な方法を提供する。
これらはチームが以下の点を特定するのに役立ちます。
- 有効な機会はいくつありますか?
- それぞれの機会がどの段階に達しているか
- 見込み客が脱落している場所
- どの取引にフォローアップが必要か
- 問い合わせをいかに効率的に顧客へと転換するか
Vtigerが新規事業を支援する方法
Vtiger Oneは、 顧客関係管理マーケティングとカスタマーサポートを一つのプラットフォームで実現。
これにより、企業は各機能ごとに個別のシステムを維持することなく、顧客情報と関連するワークフローを管理できるようになります。
顧客情報を一元管理する
CRM(顧客関係管理システム)は、営業、マーケティング、サポートチームが共通の顧客記録にアクセスできるようにするものです。
メール、スプレッドシート、個別のアプリケーションでそれぞれ記録を保持する代わりに、チームは同じ顧客情報に基づいて作業を行うことができます。
ビジネス上の意思決定にレポートを活用する
Vtigerのレポート機能により、チームは顧客、販売、マーケティング、サポート情報を分析できます。 CRM分析レポート.
これにより、企業は複数のシステムからのデータを手動で統合することなく、販売活動、顧客とのやり取り、その他の業務指標を監視することができます。
反復作業を自動化する
顧客セグメンテーションモデル 顧客を購買行動などの特性に基づいてグループ分けすることができる。
マーケティング自動化ツール そうすれば、定義されたコミュニケーションやフォローアップ活動を自動化できます。
最初からデータ保護を検討しましょう
Vtigerは300,000万人以上の顧客にサービスを提供しており、同社のプラットフォームはGDPRに準拠し、ISO 27001認証を取得していると報告している。
これらの管理策は、企業が顧客情報を保存または処理する際に常に適用されます。ただし、プラットフォームを利用する企業は、自社の活動に適用されるデータ保護要件を満たす責任を負います。
他のビジネスシステムと接続する
事業が成長するにつれて、 CRM統合機能 CRMを会計、商取引、その他のビジネスアプリケーションと接続できます。共有データ基盤上でCRMアプリケーションとAI機能を運用したい組織にとって、 VtigerによるNextGen そのアーキテクチャを提供する。
CRMの実用的な利点は、営業、マーケティング、サポートチームが意思決定や継続的な顧客関係の管理に活用できる、一貫した顧客活動記録が得られることである。
よくある質問(FAQ)
ビジネスにはどのような種類がありますか?
このガイドで取り上げる10種類の形態は、個人事業主、パートナーシップ、有限責任事業組合、有限責任会社、非公開有限会社、公開有限会社、非営利団体、協同組合、フランチャイズ、株式会社です。これらは、所有権、責任、課税、ガバナンス、コンプライアンス要件において異なります。各形態の法的意味は、管轄区域によって異なります。
最も一般的な業種は何ですか?
個人事業主または個人商人形態は、法人よりも設立が容易なため、所有者が1人の事業形態として最も一般的なもののひとつです。ただし、その普及率は国や事業の算定方法によって異なります。主な制約は、事業主が事業上の債務に対して個人的に責任を負う点です。
個人事業主とパートナーシップの違いは何ですか?
個人事業主は、事業を経営し、一般的に債務に対して個人的に責任を負う1人の所有者で構成されます。パートナーシップは、所有権と責任を共有する2人以上の所有者で構成されます。一般パートナーシップでは、現地の法律に従い、パートナーは一般的にパートナーシップの債務に対して個人的な責任を負うことができます。
スタートアップ企業にとって最適なビジネス形態はどれですか?
すべてのスタートアップに最適な単一の組織形態は存在しません。外部からの投資を受けずに低リスクの事業を試験的に展開する創業者であれば、個人事業主またはそれに準ずる形態を選択するかもしれません。株式投資による資金調達を予定しているスタートアップは、株式やその他の所有権を発行できる会社形態が必要となるでしょう。適切な選択は、管轄区域、リスクプロファイル、所有権、資金調達計画によって異なります。
どの事業形態が有限責任を提供しますか?
有限責任は、管轄区域に応じて、LLP(有限責任事業組合)、LLC(有限責任会社)、非公開有限会社、公開有限会社、株式会社などの組織形態を通じて利用できます。協同組合や非営利団体も、適切な法的形態で設立されれば、有限責任を提供できます。ただし、有限責任は絶対的なものではなく、所有者をあらゆる種類の個人的義務から保護するものではありません。
自分に合ったビジネスの種類を選ぶにはどうすればいいですか?
まず、次の4つの質問から始めましょう。事業にはどの程度のリスクが伴うのか? 事業には何人のオーナーが関わっているのか? 事業には外部からの投資が必要か? オーナーはどの程度の年間コンプライアンスを維持できるのか? これらの質問への回答によって、管轄区域における具体的な法的形態を比較する前に、利用可能な組織形態を絞り込むことができます。
後から事業構造を変更することはできますか?
多くの法域では、企業は後から法的組織構造を変更または再編成することができます。その過程には、新たな法人設立、登記、税務上の影響、資産や契約の移転、専門家への報酬などが含まれる場合があります。具体的な手続きは、既存および提案されている組織構造、そして当該法域の法律によって異なります。
私の事業形態は税金に影響しますか?
はい。事業形態によっては、税務上の目的で事業所得が直接所有者に帰属するものもあれば、事業レベルで課税され、利益分配時にも再び課税される可能性があるものもあります。具体的な課税方法は国によって異なり、場合によっては州や地域によっても異なります。