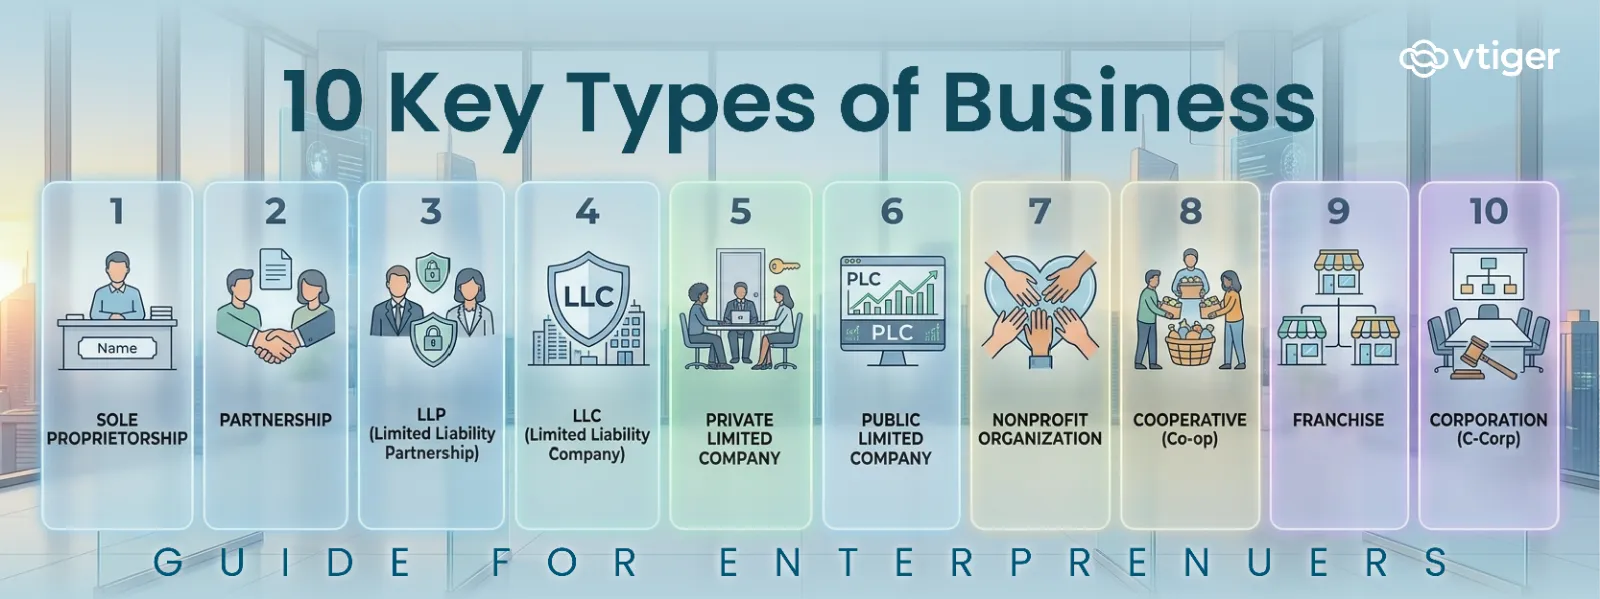
Uma empresa individual é a estrutura empresarial mais simples nos EUA, não exigindo registro formal em nenhum estado. Uma LLC (Sociedade de Responsabilidade Limitada) cria uma entidade jurídica separada que protege os bens pessoais das dívidas e obrigações da empresa. A escolha certa em 2026 depende da exposição à responsabilidade, da situação tributária, dos planos de capital e da maturidade operacional que o fundador está disposto a assumir desde o início.
Em 2023, os americanos registraram 5.5 milhões de novos pedidos de abertura de empresas, um nível recorde que se manteve acima da média pré-2020 por quatro anos consecutivos¹. Aproximadamente 1.8 milhão desses pedidos foram classificados pelo Departamento do Censo como de alta propensão, ou seja, apresentaram indícios estruturais de que a empresa poderia se tornar uma empresa com empregador². A contagem de empresas com alto potencial é importante porque, quase sempre, essas empresas superam o modelo de negócio individual nos primeiros dezoito meses, o que torna a decisão sobre a estrutura jurídica uma questão operacional de curto prazo, e não uma questão legal de longo prazo.
Por trás de cada uma dessas decisões, existe uma escolha estrutural que todo fundador faz nos primeiros 90 dias: operar como empresário individual e assumir responsabilidade pessoal ilimitada, ou constituir uma LLC (Sociedade de Responsabilidade Limitada) e arcar com taxas de registro, custos de conformidade e uma personalidade jurídica separada. A escolha não é intercambiável, e revertê-la posteriormente custa mais caro do que acertá-la desde o início.
O que é uma Empresa Individual?
Uma empresa individual é um negócio não constituído em sociedade, de propriedade e operado por um único indivíduo, sem separação legal entre o proprietário e a empresa. A receita, as dívidas e os passivos da empresa são transferidos diretamente para o balanço patrimonial pessoal do proprietário. Não há exigência de registro estadual, declaração de imposto de renda separada ou cronograma formal de conformidade além da declaração de imposto de renda comum.
No ano fiscal de 2022, o Serviço da Receita Federal dos EUA (IRS) registrou aproximadamente 31.0 milhões de declarações de imposto de renda de pessoas físicas que relataram atividades de empresários individuais não agrícolas³. Esse volume faz dessa a estrutura operacional mais comum no país, por uma ampla margem. A estrutura oferece quatro atributos práticos:
- Fácil configuração: Não é necessário registro estadual, e a maioria das jurisdições exige apenas uma licença ou alvará comercial local.
- Controlo total: Todas as decisões operacionais, financeiras e estratégicas ficam a cargo de uma única pessoa, o que acelera o tempo de resposta, mas concentra o risco.
- Tributação direta: Os lucros e prejuízos da empresa são transferidos para a declaração de imposto de renda pessoal do proprietário por meio do Anexo C, sem a necessidade de uma declaração corporativa separada.
- Responsabilidade pessoal: Bens pessoais, incluindo poupanças, casa e veículos, podem ser legalmente utilizados para liquidar dívidas comerciais e processos judiciais.
A maioria dos fundadores encara a empresa individual como uma opção padrão, e não como uma escolha deliberada. Essa opção padrão é operacionalmente racional durante os primeiros seis a doze meses, quando a receita ainda não é previsível, mas torna-se um risco estrutural assim que a empresa começa a fechar contratos, contratar funcionários ou manter estoque.
O que é uma LLC?
Uma Sociedade de Responsabilidade Limitada (LLC) é uma entidade comercial registrada em juízo que existe separadamente de seus proprietários (conhecidos como sócios). A separação entre proprietário e entidade é a característica definidora e produz quatro consequências operacionais:
- Proteção de responsabilidade: Em geral, os membros não são pessoalmente responsáveis pelas dívidas, contratos ou processos judiciais da LLC, e seus bens pessoais ficam protegidos de reivindicações comerciais quando a entidade é mantida adequadamente.
- Tributação flexível: Uma LLC pode ser tributada como uma empresa individual (padrão para um único membro), uma sociedade (padrão para múltiplos membros), uma corporação S ou uma corporação C, dependendo do que o nível de renda e a estrutura justificarem.
- Credibilidade empresarial: Operar sob o nome de uma LLC (Sociedade de Responsabilidade Limitada) transmite formalidade a clientes, fornecedores, credores e investidores, o que é um fator mensurável em decisões de compras B2B e solicitações de crédito.
- Flexibilidade de propriedade: As participações societárias podem ser transferidas, divididas ou reestruturadas, o que é mecanicamente impossível em uma empresa individual sem dissolver e reformar o negócio.
A prevenção, neste caso, depende da manutenção da separação jurídica por meio de serviços bancários exclusivos, contratos claros em nome da LLC, registros precisos e evitando a mistura de informações pessoais. Fundadores que constituem uma LLC e a operam como uma empresa individual geralmente perdem a proteção legal perante a justiça.
6 principais diferenças entre empresa individual e LLC
Embora ambas as estruturas sejam populares entre os empreendedores, elas diferem significativamente em termos de proteção legal, tributação, complexidade de constituição, potencial de crescimento e como o mundo exterior percebe o negócio. As seis diferenças abaixo abrangem os aspectos em que a decisão realmente altera a realidade operacional.
| Dimensão | sociedade unipessoal | LLC |
| Proteção de responsabilidade pessoal | Sem limite. Patrimônio pessoal em risco devido a dívidas comerciais e processos judiciais. | Limitado. Os bens pessoais geralmente estão protegidos de reivindicações comerciais quando a separação societária é mantida. |
| Tributação | Repasse através do Anexo C. Sujeito ao imposto sobre trabalho autônomo sobre os rendimentos líquidos. | Por padrão, a tributação é feita de forma transparente, com a opção de optar pela tributação como S-Corp, o que pode reduzir a carga tributária sobre o trabalho autônomo. |
| Constituição e inscrição | Não é necessário registro estadual. Licenças locais podem ser aplicáveis. | É necessário o registro estadual dos Artigos de Organização, com taxas de registro que variam de US$ 35 a US$ 500, dependendo do estado. |
| Custos e conformidade | Custos contínuos mínimos. Sem relatório anual. | As taxas estaduais de relatório anual e os impostos de franquia variam de US$ 0 a US$ 800 por ano, além dos custos do agente registrado. |
| Gestão e propriedade | Proprietário único com autoridade exclusiva para tomar decisões. | Um ou mais membros, com controle operacional estruturado por um acordo operacional. |
| Credibilidade e percepção do comprador | Opera sob o nome pessoal do proprietário ou um nome fantasia (DBA). Menor formalidade percebida por compradores e financiadores B2B. | Opera sob o nome de uma LLC (Sociedade de Responsabilidade Limitada). Maior formalidade percebida, com impacto mensurável em aquisições, empréstimos e elegibilidade para parcerias. |
A simplificação mais comum ocorre na seção de tributação. O tratamento tributário transparente é frequentemente descrito como idêntico para ambas as estruturas, mas isso ignora a principal ferramenta tributária disponível para o proprietário de uma LLC: a opção pelo regime tributário de Sociedade S. O imposto sobre trabalho autônomo é de 15.3% sobre o lucro líquido, incluindo 12.4% para a Previdência Social sobre os primeiros US$ 168,600 de salários de 2024 e 2.9% para o Medicare, sem limite máximo⁴.
Um empresário individual paga esse imposto sobre o lucro líquido total. O proprietário de uma LLC com um salário razoável, além de distribuições por meio de uma opção de tributação como S-Corp, pode legalmente reduzir a base de cálculo do imposto sobre o trabalho autônomo, o que se torna significativo acima de aproximadamente US$ 70,000 de lucro líquido anual.
Prós e contras de uma empresa individual
Vantagens
- Fácil de começar: Não é necessário registro estadual, contrato operacional ou número de identificação fiscal separado para operação com um único proprietário sem funcionários.
- Baixo custo contínuo: Sem imposto de franquia, sem relatório anual, sem taxa de agente registrado e sem necessidade de infraestrutura contábil separada.
- Impostos simples: A renda empresarial é declarada diretamente no Anexo C da declaração de imposto de renda pessoal do proprietário, sem a necessidade de declaração empresarial separada.
- Autoridade de decisão plena: O proprietário controla os preços, os clientes, os contratos e o ritmo de crescimento sem aprovações internas ou votos dos membros.
Desvantagens
- Responsabilidade pessoal ilimitada: As poupanças pessoais, o património imobiliário e os veículos estão legalmente expostos a dívidas empresariais, quebras de contrato e processos judiciais.
- Maior dificuldade em captar recursos: Bancos, investidores e fontes de capital de risco geralmente não podem financiar uma empresa individual por meio de capital próprio, o que limita as opções de expansão.
- Escalabilidade limitada: A inclusão de sócios exige a dissolução da empresa individual e a sua reestruturação como sociedade ou LLC, o que interrompe as operações.
- Menor credibilidade percebida: Clientes maiores, financiadores e equipes de compras geralmente exigem uma estrutura jurídica definida antes de assinarem contratos importantes.
A desvantagem mais frequentemente subestimada é a exposição à falência. A falência pessoal é o pior cenário estrutural, não apenas a perda de ativos comerciais, e a maioria dos empresários individuais não entende isso até que uma disputa contratual chegue ao tribunal.
Prós e contras de uma LLC
Vantagens
- Proteção de patrimônio pessoal: As LLCs (Sociedades de Responsabilidade Limitada) devidamente administradas separam os ativos pessoais dos passivos da empresa, o que constitui a principal proposta de valor dessa estrutura.
- Maior credibilidade: O status de LLC (Sociedade de Responsabilidade Limitada) sinaliza formalidade para fornecedores, grandes clientes, credores e parceiros, o que expande o mercado potencial para o negócio.
- Opções flexíveis de tributação: Os proprietários podem optar pela tributação padrão por repasse, pela tributação como S-Corp ou pela tributação como C-Corp, dependendo do nível de renda e dos planos de reinvestimento.
- Melhor potencial de crescimento: As participações societárias podem ser adicionadas, transferidas ou vendidas, o que possibilita a contratação de cofundadores, a captação de recursos ou o planejamento da sucessão.
Desvantagens
- Taxas de constituição: Os custos iniciais de registro estadual variam de US$ 35 no Kentucky a US$ 500 em Massachusetts, com requisitos adicionais de publicação em alguns estados.
- Requisitos de conformidade: Relatórios anuais, impostos de franquia (quando aplicável), serviço de agente registrado e manutenção do contrato operacional são custos operacionais contínuos.
- Responsabilidades administrativas: A manutenção de registros contábeis separados para a LLC e para impostos pessoais, contas bancárias distintas e contratos em nome da empresa consomem tempo do fundador que um empresário individual não gasta.
A taxa administrativa é um custo que a maioria dos novos proprietários de LLCs não inclui em seu orçamento. Ferramentas que gerenciam as despesas gerais recorrentes podem absorver a maior parte dela no primeiro trimestre de operação, e o específico ferramentas de produtividade que pequenas empresas usam Para documentação de conformidade e automação de fluxo de trabalho, o retorno do investimento geralmente ocorre em dois a três meses após a geração de receita.
Quando você deve escolher uma empresa individual?
A empresa individual é a escolha operacionalmente racional quando a exposição à responsabilidade civil é baixa, as necessidades de capital são mínimas e o negócio ainda está validando a adequação do produto ao mercado. Essa estrutura existe para situações em que a formalidade aumentaria os custos sem alterar os resultados.
Freelancers e Profissionais Independentes
Escritores, designers, desenvolvedores, profissionais de marketing e outros profissionais independentes que trabalham sozinhos, não possuem estoque e correm riscos mínimos com os clientes consideram a empresa individual eficiente. O preenchimento do Anexo C se encaixa naturalmente na declaração de imposto de renda pessoal, e a ausência de custos de registro preserva o fluxo de caixa nos estágios iniciais de geração de receita.
Consultores com limites de atuação definidos
Consultores com cobertura de seguro, contratos bem definidos e cláusulas de indenização em seus contratos podem gerenciar a responsabilidade por meio de seguro de responsabilidade profissional, em vez de uma estrutura societária. A combinação de seguro com empresa individual costuma ser mais vantajosa em termos de custos do que uma Sociedade Limitada (LTDA) durante o primeiro ou segundo ano.
Atividades paralelas testadas em conjunto com emprego em tempo integral
Fundadores que administram um negócio nos fins de semana ou à noite para validar a demanda antes de se dedicarem em tempo integral geralmente não se beneficiam da formação de uma LLC (Sociedade de Responsabilidade Limitada). A receita ainda é incerta, o investimento de tempo é limitado e reverter a estrutura posteriormente é simples, uma vez que o negócio demonstre tração.
Operações de baixo risco com resultados previsíveis
Aulas particulares, instrução online, criação de conteúdo, assistência virtual e modelos de serviço similares, com entrega previsível e risco físico mínimo, se encaixam perfeitamente no modelo de negócio individual. O perfil de risco não justifica os custos de constituição.
Testar uma ideia de negócio antes de investir capital.
O uso racional mais comum da empresa individual é durante o período de validação. Até que a receita se estabilize em um nível que justifique os custos contínuos da LLC (Sociedade de Responsabilidade Limitada), a estrutura mais leve preserva a flexibilidade.
A maioria das recomendações diz aos fundadores para constituírem uma LLC imediatamente. Os dados de declaração do Serviço da Receita Federal (IRS) contam uma história diferente: a receita se estabiliza antes que a exposição à responsabilidade civil aumente, o que significa que o período de seis a doze meses como empresário individual é operacionalmente racional para a maioria dos novos empreendimentos de baixo risco.
Quando você deve escolher uma LLC?
Uma LLC torna-se a estrutura apropriada quando a exposição à responsabilidade, o nível de receita ou a ambição de crescimento fazem com que o cálculo de custo-benefício ultrapasse o limite da empresa individual. Essa transição não é um problema futuro a ser gerenciado; trata-se de uma revisão trimestral com base em sinais operacionais específicos.
Empresas em crescimento com receita previsível
Assim que a receita ultrapassar aproximadamente US$ 70,000 a US$ 100,000 em lucro líquido anual, a opção de tributação como S-Corp, disponível para LLCs, começa a gerar economias significativas no imposto de renda sobre o trabalho autônomo. Combinado com a separação de responsabilidades, o custo estrutural da LLC torna-se recuperável já no primeiro ano fiscal.
O sinal de crescimento também é o ponto de convergência entre a realidade operacional e o acesso ao capital: empresas que demonstram lucro líquido sustentado acima de US$ 100,000 quase sempre operam sob uma estrutura que não seja de propriedade individual, pois essa é a forma que credores, contratos maiores e contratações em fase de crescimento pressupõem.
Empresas com risco físico, financeiro ou contratual
Operações de comércio eletrônico com estoque, consultores que prestam assessoria em assuntos financeiros ou regulatórios, empresas de alimentos e bebidas, estabelecimentos na área da saúde e empreiteiros com exposição presencial, todos apresentam perfis de responsabilidade que a empresa individual não consegue absorver. O primeiro processo judicial que um empresário individual enfrenta geralmente é o momento em que ele se arrepende de não ter se formalizado antes.
Contratação de funcionários ou prestadores de serviços de longo prazo
Assim que a empresa contrata funcionários, surgem as obrigações relativas aos impostos sobre a folha de pagamento, aos requisitos de seguro de acidentes de trabalho e à responsabilidade trabalhista. Uma LLC (Sociedade de Responsabilidade Limitada) facilita a contratação em termos operacionais, pois a entidade separa o empregador do indivíduo, função que é assumida pelos formulários W-2 e 1099.
Busca por investidores externos ou sócios.
Praticamente todas as formas de investimento externo, desde aportes de investidores-anjo até capital de risco, exigem uma estrutura que não seja de empresa individual. CRM para startups As considerações e os sistemas de acompanhamento que os fundadores que buscam investidores utilizam também pressupõem uma estrutura de entidade com registros de membros ou acionistas, pois é assim que a diligência prévia funciona na fase de investimento.
Construindo uma empresa de longo prazo
Fundadores que constroem uma empresa com duração de vários anos se beneficiam da continuidade da LLC (Sociedade de Responsabilidade Limitada). A entidade persiste além do fundador, pode ser vendida ou transferida e acumula reputação em seu próprio nome. As empresas individuais se extinguem com o proprietário, o que é operacionalmente aceitável para trabalhos de curto prazo, mas estruturalmente fatal para empreendimentos de longo prazo. A mesma continuidade se aplica aos relacionamentos com os clientes, e o caso para Crescimento impulsionado pela retenção em pequenas empresas É mais eficaz quando o negócio é construído para sobreviver ao fundador, em vez de desaparecer com ele.
O gatilho para a conversão é quase sempre tratado como um problema futuro. Em termos operacionais, deveria ser uma revisão trimestral definida da receita, do número de funcionários, do valor dos contratos e da base de ativos em relação a limites preestabelecidos. Fundadores que esperam até quase atingirem um determinado limite ou até mesmo uma reivindicação concreta para converter, estão convertendo tarde demais.
Empresa Individual vs. Sociedade de Responsabilidade Limitada: Tabela Comparativa
| Dimensão | sociedade unipessoal | LLC |
| Responsabilidade | Pessoal ilimitado | Limitado (quando a separação é mantida) |
| Taxes | Repasse por meio do Anexo C, imposto sobre trabalho autônomo (SE) sobre o lucro total. | Repasse padrão; opção de tributação como S-Corp disponível |
| Custo inicial | De US$ 0 a aproximadamente US$ 100 (licenças locais) | De US$ 35 a US$ 500 (registro estadual), mais agente registrado opcional. |
| Complexidade de configuração | Mínimo, pode começar no mesmo dia. | Moderado, de dias a semanas, dependendo do estado. |
| Conformidade contínua | Nenhuma além da declaração de imposto de renda pessoal. | Relatório anual, imposto sobre franquia (em alguns estados), manutenção do contrato operacional |
| Propriedade | Somente proprietário único | Um ou mais membros |
| Elegibilidade para financiamento | Não é possível aceitar investimento em ações. | Elegível para investimento anjo, capital de risco e a maioria dos produtos de empréstimo. |
| Credibilidade empresarial | Opera sob nome próprio ou nome fantasia. | Opera sob nome de LLC registrada, com maior elegibilidade para compras. |
Como o software empresarial dá suporte a ambas as estruturas
A decisão sobre a estrutura altera a exposição legal, o tratamento tributário e o acesso ao capital. Ela não altera significativamente a operação diária do negócio. Tratar as ferramentas como dependentes da estrutura é um dos erros operacionais mais comuns cometidos por novos fundadores. As funcionalidades abaixo são as que importam desde a primeira semana, independentemente da estrutura:
- Gestão de clientes. Um único registro por cliente, contendo detalhes de contato, histórico de comunicação e registro de transações, acessível independentemente de qual membro da equipe esteja interagindo.
- Acompanhamento de leads. Um processo de captação de clientes bem definido, com atribuição da fonte, frequência de acompanhamento e responsáveis designados, para que nenhum lead qualificado seja perdido por inação.
- Gerenciamento de pipeline de vendas. Etapas de negociação visíveis com acompanhamento do progresso, que é a diferença entre previsão de receita e esperança de receita.
- Automação de mercado. Sequências de e-mails, comunicações ao longo do ciclo de vida e mensagens específicas para cada segmento de clientes, executadas sem a necessidade de atenção diária do fundador.
- Automação de fluxo de trabalho. Processos documentados e repetíveis que resistem ao aumento do volume de trabalho, à rotatividade de funcionários e à disponibilidade pessoal do fundador.
Vtiger's CRM para pequenas empresas Consolida essas cinco funcionalidades em um único registro de cliente, e essa consolidação determina se os sistemas operacionais se adaptam ao crescimento da empresa ou se fragmentam quando clientes recorrentes, relacionamentos com fornecedores e datas de renovação se acumulam além da capacidade de uma pequena equipe.
O princípio é o mesmo, quer a entidade seja uma empresa individual no seu primeiro trimestre ou uma LLC com dois anos de histórico operacional, porque A justificativa prática para a adoção precoce de um CRM Baseia-se principalmente na eliminação da sobrecarga do sistema paralelo, em vez de em qualquer característica específica da estrutura.
Como decidir entre uma empresa individual e uma LLC (Sociedade de Responsabilidade Limitada).
A decisão raramente surge de um único momento de clareza. A maioria dos fundadores pondera sobre ela ao longo de três ou quatro semanas, enquanto administram o negócio e observam como a realidade operacional se alinha a cada opção. A resposta mais precisa vem da análise dessas questões em ordem, em vez de ponderá-las todas de uma vez, e essa ordem funciona tanto para o fundador que está começando do zero, quanto para aquele que está desenvolvendo uma ideia paralela ou considerando ativamente a conversão.
Sabia que? A estrutura de LLC (Sociedade de Responsabilidade Limitada) foi criada inicialmente no Wyoming em 1977 e só se tornou disponível em todos os 50 estados dos EUA em 1996. A maior parte do conhecimento operacional e tributário sobre a formação de pequenas empresas é anterior à disponibilidade da LLC, razão pela qual muitos conselhos gerais ainda priorizam a empresa individual, mesmo quando esta já não é a escolha racional.
Avaliar o risco empresarial
A primeira questão é a exposição. Liste todas as formas pelas quais a empresa pode enfrentar uma reclamação: disputas contratuais com clientes, falhas em produtos ou serviços, disputas com fornecedores, ações de funcionários, lesões físicas nas instalações, contestações de propriedade intelectual. A lista de exposição de um redator freelancer é curta. A lista de uma empresa de alimentos ou de um empreiteiro é longa. O aspecto estratégico é que a exposição aumenta com a receita e com cada novo relacionamento com o cliente, o que significa que a questão do risco não é estática.
Estimativa de crescimento futuro
Projete os próximos 24 meses de forma realista. Se a empresa está em um caminho de crescimento, com planos de contratar mais funcionários, manter estoque, fechar contratos maiores ou buscar investimentos, a adequação estrutural de uma LLC já está clara. Fundadores que subestimam essa etapa acabam convertendo a empresa de forma reativa, geralmente sob pressão de tempo. Uma estrutura definida Funil de vendas combinado com rigoroso gestão de chumbo Produz a previsão de receita na qual se baseia, de fato, a decisão de crescimento.
Considere o orçamento inicial
Calcule o custo total do primeiro ano para cada estrutura. Uma empresa individual geralmente custa menos de US$ 100. A formação de uma LLC (Sociedade de Responsabilidade Limitada) varia de US$ 200 a US$ 1,500, dependendo do estado, dos serviços de agente registrado e da elaboração do contrato operacional. A diferença de custo é real, mas raramente decisiva quando a receita projetada para o primeiro ano é superior a US$ 50,000. Ela se torna relevante em situações pré-receita ou no primeiro trimestre, onde cada dólar tem dupla função.
Avaliar as implicações fiscais
Faça as contas do imposto sobre trabalho autônomo com e sem a opção pela tributação como S-Corp. Com um lucro líquido de US$ 50,000, a diferença é modesta. Com um lucro líquido de US$ 100,000, a opção pela tributação como S-Corp normalmente gera uma economia anual de US$ 3,000 a US$ 6,000, após os custos de contabilidade e folha de pagamento. Com um lucro líquido de US$ 200,000, a economia é significativa. O limite de decisão é o nível de renda no qual a economia tributária supera o custo contínuo de conformidade da LLC.
Revise os requisitos legais
Algumas indústrias exigem uma estrutura jurídica específica, independentemente da preferência. Profissionais licenciados (advogados, médicos, consultores financeiros), indústrias regulamentadas (alimentos, bebidas alcoólicas, saúde) e empresas com coberturas mínimas de seguro obrigatórias geralmente precisam de uma estrutura de Sociedade Limitada (LTDA) ou de corporação para atender aos requisitos de licenciamento ou cobertura. A análise jurídica confirma se a escolha está realmente em aberto ou já definida.
Escolha com base em objetivos de longo prazo.
A última pergunta é a mais simples. O que a empresa precisa ser daqui a cinco anos?
Uma fonte de renda contínua para uma pessoa pode manter uma empresa individual indefinidamente. Um negócio que deve sobreviver ao fundador, empregar outras pessoas, manter seu valor ou mudar de mãos deve ser uma Sociedade Limitada (LTDA) ou uma empresa com personalidade jurídica própria desde um ponto bem anterior à possibilidade de saída. Rastreando o ciclo de vida do cliente E as etapas operacionais pelas quais a empresa passará ao longo de cinco anos geralmente esclarecem qual estrutura pode suportar essa jornada e qual delas eventualmente terá que ser substituída.
Fundadores que adiam a revisão estrutural para depois de uma disputa contratual, uma auditoria ou uma oferta de emprego quase sempre se arrependem de não terem agido antes. A estrutura de decisão que funciona nesta fase é operacional, e não aspiracional: o que a empresa realmente precisa fazer nos próximos doze meses e a estrutura atual permite isso sem grandes mudanças?
Perguntas Frequentes (FAQs)
P1. Uma LLC é melhor do que uma empresa individual?
Nenhuma das duas é universalmente melhor. Uma LLC oferece proteção de responsabilidade civil, flexibilidade tributária e possibilidade de crescimento, ao custo de taxas de constituição e obrigações legais contínuas. Uma empresa individual oferece simplicidade e custo fixo zero, mas expõe o patrimônio pessoal e limita o acesso a capital.
Q2. Qual é a maior diferença entre uma LLC e uma empresa individual?
A separação da responsabilidade pessoal é a diferença estrutural que produz todas as outras consequências práticas. Na empresa individual, o proprietário e a empresa são tratados como a mesma pessoa jurídica.
P3. Uma LLC paga menos impostos do que uma empresa individual?
Uma LLC com um único membro é tributada como uma empresa individual, a menos que opte por outro regime. A vantagem tributária surge quando a LLC opta pela tributação como S-Corp em níveis de renda mais elevados, o que reduz a base de cálculo do imposto sobre o trabalho autônomo.
Q4. Um empresário individual pode se converter em uma LLC?
Sim, e a maioria das conversões ocorre em pontos de inflexão previsíveis: estabilização da receita, contratação do primeiro funcionário, assinatura de um contrato importante ou expansão para uma atividade de maior risco. A conversão exige registro estadual, abertura de nova conta bancária e transferência de contratos para o nome da LLC, sendo que o momento ideal para isso deve ser decidido proativamente, em vez de após um evento desencadeador.
Fontes citadas:
¹ US Census Bureau, Estatísticas de Formação de Empresas, total anual de 2023. https://www.census.gov/econ/bfs/index.html
² US Census Bureau, Estatísticas de Formação de Empresas, Aplicações Empresariais de Alta Propensão, 2023. https://www.census.gov/econ/bfs/index.html
³ Serviço de Receita Federal dos EUA, Divisão de Estatísticas de Renda, Declarações de Empresas Individuais, Ano Fiscal de 2022. https://www.irs.gov/statistics/soi-tax-stats-nonfarm-sole-proprietorship-statistics
⁴ Serviço da Receita Federal dos EUA, Imposto sobre Trabalho Autônomo (Impostos da Previdência Social e do Medicare), limites de 2024. https://www.irs.gov/businesses/small-businesses-self-employed/self-employment-tax-social-security-and-medicare-taxes