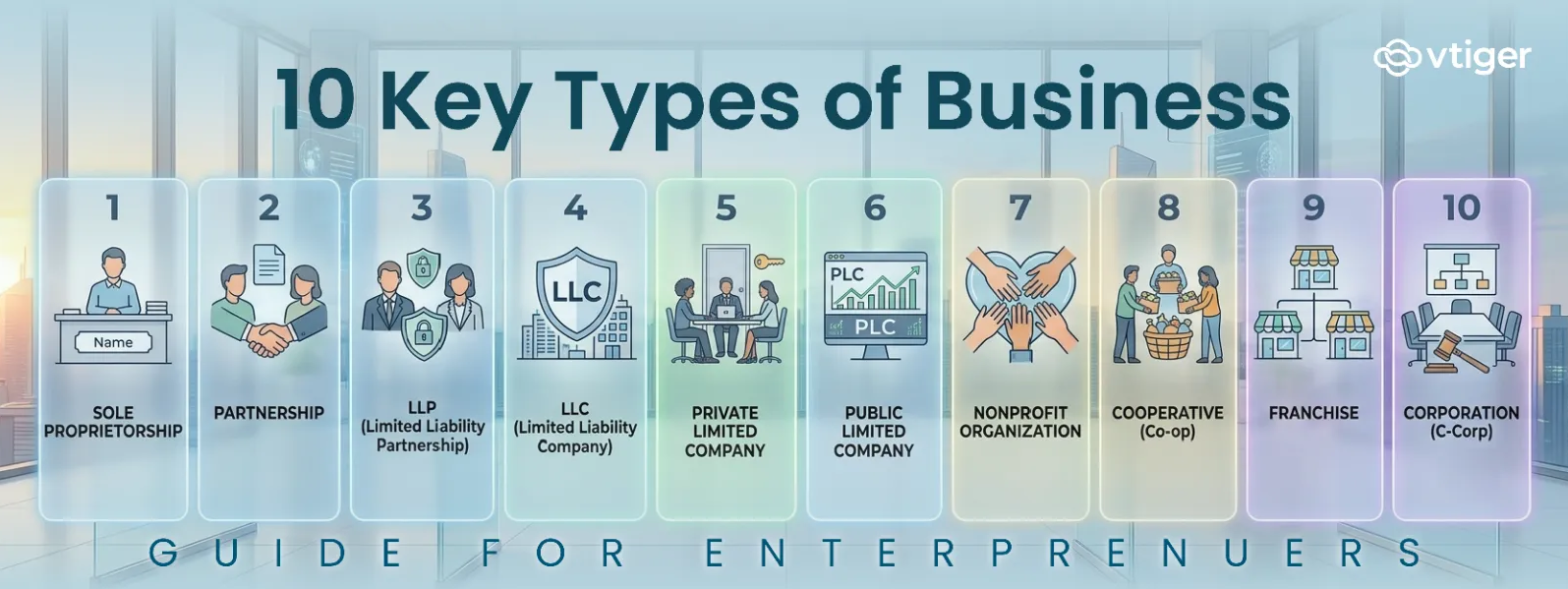
İşletme türü, bir şirketin yasal olarak nasıl sahiplenildiğini ve borçlarından kimin sorumlu olduğunu açıklar. On yaygın tür ve model şunlardır: şahıs şirketi, ortaklık, sınırlı sorumluluk ortaklığı, limited şirket, özel limited şirket, halka açık limited şirket, kar amacı gütmeyen kuruluş, kooperatif, franchise ve anonim şirket. Doğru seçim, işletmenin riskine, sahiplik yapısına, finansman gereksinimlerine, vergi uygulamasına ve faaliyet gösterdiği ülkenin kurallarına bağlıdır.
İşletme yapısını seçmek, işletmenin kime ait olduğunu, borçlarından kimin sorumlu olduğunu, kârların nasıl vergilendirileceğini ve sahipler veya yöneticiler için hangi yasal ve raporlama yükümlülüklerinin geçerli olduğunu belirler.
Bir işletme kurulurken bu kararlar kolayca gözden kaçırılabilir. Kurucu, bir arkadaşının kullandığı yapıyı seçebilir veya mevcut en basit yöntemle kayıt yaptırabilir; ancak daha sonra bunun işletmenin risk seviyesine, ortak sayısına, finansman planlarına veya uyumluluk gereksinimlerine uygun olmadığını keşfedebilir.
Bu kılavuz, on yaygın işletme yapısı ve işletme modelini, aralarındaki farkları ve her birinin ne zaman uygun olabileceğini açıklamaktadır.
İşletme Türleri Nelerdir?
İşletmeler farklı şekillerde organize edilebilir, ancak yapılar arasındaki önemli farklılıkların çoğunu açıklayan dört temel unsur vardır.
1. sahiplik
Mülkiyet, işletmede kimin pay sahibi olduğunu ve bu payın nasıl devredilebileceğini belirler.
Şunları etkileyebilir:
- İzin verilen mülk sahibi sayısı
- Mülkiyet nasıl bölünür?
- Kimlerin oy hakkı var?
- Hisselerin ihraç edilip edilemeyeceği
- Mülkiyetin devredilip devredilemeyeceği
2. Yükümlülük
Sorumluluk, bir işletmenin borcu olduğunda veya yasal bir davayla karşı karşıya kaldığında kimin sorumlu olduğunu belirler.
Ayrı bir tüzel kişilikte, işletme genellikle kendi borç ve yükümlülüklerine sahiptir. Tüzel kişiliği olmayan bir yapıda ise, sahipler bu yükümlülüklerden kişisel olarak sorumlu olabilirler.
Sınırlı sorumluluk mutlak değildir. Kişisel kefaletler, haksız fiiller, belirli vergi yükümlülükleri ve yasal görevlerin ihlali yine de kişisel sorumluluk doğurabilir.
3. Vergilendirme
Vergi uygulaması, işletme gelirinin nerede ve ne zaman vergilendirileceğini belirler.
Yapıya ve yetki alanına bağlı olarak:
- Kâr, doğrudan sahipler tarafından bildirilebilir.
- İşletme, kârı üzerinden vergi ödeyebilir.
- İşletme sahipleri, işletmeden elde ettikleri para üzerinden vergi ödeyebilirler.
- Bazı yapılar farklı vergi seçeneklerine veya uygulamalarına izin verebilir.
Dolayısıyla bir işletme, ilgili ülkenin kuralları dikkate alınmadan yalnızca "tek vergi" veya "iki vergi"ye tabi olarak sınıflandırılamaz.
4. Düzenleme
Yönetmelik, yapıya ilişkin yasal ve idari gereklilikleri kapsamaktadır.
Bunlar şunları içerebilir:
- Kayıt ve kuruluş
- Yıllık dönüşler
- Mali tablolar
- Vergi beyannameleri
- Denetimleri
- Yasal kayıtlar
- Yönetici veya mütevelli heyeti üyelerinin yükümlülükleri
- Kamuya açık açıklamalar
Dört Faktörün Özeti
| faktör | Neyi belirliyor? | Neden önemli |
| Mülkiyet | İşletmenin sahibi ve yöneticisi kim? | Oy verme, kar paylaşımı ve yatırımları etkiler. |
| Sorumluluk | Borç ve alacaklardan kim sorumludur? | Sahibinin kişisel finansal riskini belirler. |
| Vergilendirme | Ticari gelirlerin vergilendirildiği yer | İşletme maliyetlerini önemli ölçüde etkileyebilir. |
| Değişiklik Yapıldı | İşletmenin dosyalaması ve muhafaza etmesi gerekenler | Devam eden uyumluluk çalışmalarını belirler. |
Bu faktörler, işletmenin fiilen yaptığı işten ayrıdır. Bir yazılım şirketi, fırın, danışmanlık firması veya perakende işletmesi, ilgili yargı bölgesinin izin vermesi koşuluyla aynı temel yasal yapıyı kullanabilir.
Aynı anda azami sorumluluk koruması, asgari uyumluluk yükümlülükleri, basit vergilendirme ve dış yatırıma sınırsız erişim sağlayan evrensel bir yapı da mevcut değildir.
İşletme yapıları ülkeye göre değişiklik gösterir.
İşletme yapıları yalnızca isimlerine bakılarak güvenilir bir şekilde karşılaştırılamaz çünkü aynı terim farklı yargı bölgelerinde farklı yasal ve vergi sonuçları doğurabilir.
İşletme İsimleri Neden Yanıltıcı Olabilir?
Örneğin, bir limited şirket (LLC) Amerika Birleşik Devletleri'nde eyalet yasalarına göre oluşturulan bir yasal yapıdır. Bu terim, Birleşik Krallık veya Hindistan'da şirketler için standart yasal biçim olarak kullanılmaz; bu ülkelerde özel limited şirketler gibi yapılar farklı ancak bazen karşılaştırılabilir amaçlara hizmet eder.
Sınırlı sorumluluk ortaklığı (LLP) yargı yetkisine göre de farklılık gösterir. Hindistan'da bir LLP, 2008 tarihli Sınırlı Sorumluluk Ortaklığı Yasası kapsamında kurulur ve Kurumsal İşler Bakanlığı'na kayıtlıdır. Amerika Birleşik Devletleri'nde ise LLP'ler eyalet yasalarına göre oluşturulur ve gereklilikler ile izin verilen kullanımlar eyaletler arasında farklılık gösterebilir.
| Dönem | Örnek yargı yetkisi | Kilit nokta |
| İyi | ABD | Eyalet yasası kapsamında oluşturulmuştur ve esnek federal vergi muamelesine sahiptir. |
| Özel limited şirket | Hindistan, İngiltere | Özel hisselere sahip ayrı şirket yapısı |
| LLP | Hindistan, Amerika Birleşik Devletleri ve diğerleri | Birden fazla yargı bölgesinde mevcut ancak her birinde farklı kuralları var. |
| Şirket | Amerika Birleşik Devletleri ve diğerleri | Yerel şirketler hukukuna tabi ayrı bir tüzel kişilik. |
| Imtiyaz | Bir çok ülke | Tüzel kişilik yerine sözleşmeye dayalı iş modeli. |
İsimlerle değil, gereksinimlerle başlayın.
Pratik yaklaşım, bir isim listesinden bir yapı seçmek yerine öncelikle işletme gereksinimlerini belirlemektir.
Düşünmek:
- İşletmenin ne kadar sorumluluk korumasına ihtiyacı var?
- Kaç sahibi olacak?
- Dışarıdan sermaye yatırımı gerekecek mi?
- Mülkiyet devri nasıl yapılmalıdır?
- Mülk sahipleri yıllık olarak ne düzeyde uyumluluk sağlayabilirler?
- İşletme faaliyetini tam olarak nerede gerçekleştirecek?
Ardından, işletmenin kurulacağı ülkenin yasalarına göre uygun yasal yapı belirlenebilir.
Bunları biliyor muydunuz? Tek bir ülke içinde bile, işletme yapıları yargı yetkisine bağlı olarak farklı gereksinimlere sahip olabilir. ABD İç Gelir Servisi (IRS), mülkiyet, sorumluluk, vergi uygulaması ve beyanname verme gereksinimlerinin eyaletlere göre değişebileceğini belirtmekte ve bu karşılaştırmayı genel bir kılavuz olarak nitelendirmektedir. Kaynak: IRS Yayını 5868
Yapınızı Nasıl Seçersiniz?
Doğru yapılandırma, işletmenin riskine, sahiplik yapısına, finansman gereksinimlerine ve uyumluluk kapasitesine bağlıdır. Dört soru, pratik bir başlangıç noktası sağlar.
1. Ne Kadar Risk Söz Konusu?
İşletmenin aşağıdaki durumlarda olası sonuçlar doğurup doğurmayacağını değerlendirin:
- Önemli miktarda borçlanmak
- Sözleşme anlaşmazlıklarıyla karşı karşıya kalmak
- Dava edilebilir
- Personel istihdam edin
- Ticari gayrimenkul kiralama
- Fiziksel ürünler satmak
- Düzenlemeye tabi veya profesyonel hizmetler sunmak
- Ürünleri veya hizmetleri aracılığıyla maddi veya fiziksel zarara neden olmak
Kişisel sorumluluğun önemli bir endişe kaynağı olduğu durumlarda, ayrı bir tüzel kişilik oluşturan bir yapı, tüzel kişiliği olmayan bir yapıya göre daha fazla koruma sağlayabilir.
Sınırlı sorumluluk, bir mal sahibinin hiçbir zaman kişisel olarak sorumlu tutulamayacağı anlamına gelmez. Kişisel kefaletler, haksız fiiller, belirli vergi yükümlülükleri ve yöneticilerin görevlerini ihlal etmeleri, yargı yetkisine bağlı olarak yine de kişisel sorumluluk doğurabilir.
Tek sahibi olan düşük riskli bir işletme, özellikle başlangıç aşamalarında, şahıs şirketi veya tek kişilik işletme olarak etkili bir şekilde faaliyet gösterebilir. Ancak karar verilirken, işletme sahibinin ticari borçlara ve alacaklara maruz kalma durumu da dikkate alınmalıdır.
2. Kaç Ortak Var?
Tek ortaklı bir işletme, ilgili yargı yetkisine bağlı olarak genellikle şahıs şirketi veya uygun bir şirket yapısı kullanabilir.
İki veya daha fazla mülk sahibi, aşağıdaki konularda daha net kurallara ihtiyaç duyar:
- Sermaye katkıları
- Kâr ve zarar paylaşımı
- Karar verme
- Oy hakları
- Sorumluluklar
- Mülkiyet transferleri
- Anlaşmazlıklar
- Çıkış düzenlemeleri
Özellikle tüzel kişiliği olmayan işletmelerin birden fazla kişiye ait olduğu durumlarda yazılı bir anlaşma son derece önemlidir.
Sahibin aşağıdaki durumlarda ne yapacağını belirtmelidir:
- Katkıda bulunmayı bırakıyor
- Ayrılmak istiyor
- Hisselerini satmak istiyor.
- Ölmesi veya katılamaz hale gelmesi
- Diğer sahibiyle aynı fikirde değil.
Bu şartlar, bir anlaşmazlık ortaya çıkmadan önce kararlaştırılmalıdır.
3. Dışarıdan Yatırıma İhtiyacınız Olacak mı?
Yapı seçimi yapılmadan önce finansman modeli göz önünde bulundurulmalıdır.
Sermaye yatırımı arayan işletmeler genellikle sahiplik paylarının veya hisselerin çıkarılmasına ve devredilmesine olanak tanıyan bir yapıya ihtiyaç duyarlar.
| Finansman gereksinimi | Yapısal hususlar |
| Sahibi tarafından finanse edilen işletme | Tek kişilik işletme veya şirket işe yarayabilir. |
| banka borcu | Çoğu yapı, kredi veren kuruluşun şartlarına bağlı olarak potansiyel olarak borç alabilir. |
| Aileden veya özel yatırımcılardan yatırım | Mülkiyet haklarına izin veren bir yapı tercih edilebilir. |
| Girişim sermayesi | Genellikle yatırıma uygun bir şirket yapısı gerektirir. |
| Halka arz | Uygun bir halka açık şirket yapısı gerektirir. |
| Çalışanların öz sermayesi | Uygun mülkiyet hakları ihraç edebilecek bir yapı gerektirir. |
Tek sahipli işletmeler, tek bir sahibi olduğu ve ayrı bir hissedarlık yapısı bulunmadığı için hisse senedi çıkaramazlar.
Genel ortaklıklar da şirketler gibi kurumsal hisseleri kullanmazlar, ancak ortaklar sermaye katkısında bulunabilir ve ortaklık sözleşmesi uyarınca mülkiyet payı alabilirler.
Eğer dışarıdan sermaye yatırımı yakın vadede gerçekçi bir gereksinim ise, başlangıçta yatırıma uygun bir yapı seçmek, daha sonraki bir yeniden yapılandırmayı önleyebilir.
Bankacılık kredileri farklıdır. Bir kredi veren, işletme limited şirket aracılığıyla faaliyet gösterse bile, sahibinden kişisel kefalet isteyebilir.
4. Hangi Evrak İşlerini Üstlenebilirsiniz?
Uyumluluk gereklilikleri, yapılar ve yargı bölgeleri arasında önemli ölçüde farklılık göstermektedir.
| Uyumluluk alanı | Tüzel kişiliği olmayan işletme | Anonim şirket |
| İşletme kaydı | Genellikle daha basit | Genellikle gereklidir |
| Vergi bildirimi | gereklidir | İşletme ve/veya sahip düzeyinde gereklidir. |
| Yıllık dönüşler | Yargı yetkisine bağlıdır | ortak |
| Mali tablolar | Değişir | Genellikle gerekli |
| Yasal kayıtlar | Sınırlı | Genellikle gereklidir |
| Denetim | Boyutuna ve yetki alanına bağlıdır. | Gerekli olabilir |
| Kamuya açıklama | Genellikle sınırlı | Gerekli olabilir |
Burada önemli olan soru, hangi yapının en az evrak işi gerektirdiği değil; işletmenin bu yapının yükümlülüklerini sürekli olarak yerine getirebilmesidir.
Gerekli dosyalama veya kayıtların tutulmaması, yöneticiler veya sahipler için para cezalarına ve bazı durumlarda kişisel sonuçlara yol açabilir.
ABD Küçük İşletmeler İdaresi, işletme yapısı seçilirken dikkate alınması gereken faktörler arasında sorumluluk, vergiler ve sektör gibi unsurları sıralamaktadır.
Kaynak: ABD Küçük İşletmeler İdaresi kılavuzu
10 Temel İşletme Türü
İşletme yapıları, mülkiyet, karar alma, kişisel sorumluluk ve yasal yükümlülüklerin ele alınış biçimi bakımından farklılık gösterir. Aşağıdaki on tür arasında, yasal bir yapıdan ziyade bir işletme modeli olan franchise da yer almaktadır.
Her tür için dört pratik noktaya bakıyoruz:
- mülkiyet: İşletmenin sahibi kim ve mülkiyet nasıl düzenleniyor?
- Karar verme: İşletmeyi yönetme yetkisi kimde var?
- Yükümlülük: İşletme borçları ve yükümlülüklerinden kim sorumludur?
- Kullanım çantası: Bu yapı hangi işletmelere veya durumlara uygun olabilir?
1. Şahıs Şirketi
Tek kişilik işletme, bir kişi tarafından sahip olunan, tüzel kişiliği olmayan bir işletmedir. Sahibi ve işletme ayrı yasal kişiler değildir, bu nedenle sahibi genellikle işletme gelirini şahsen alır ve borçlarından ve yükümlülüklerinden şahsen sorumludur.
Nasıl Rezervasyon Yaparım ?
İşletme sahibi, işletmeyi kontrol eder, kararları alır ve giderler ile vergiler düşüldükten sonra kalan karı alır.
İşletmenin sahibinden ayrı bir yasal kimliği yoktur.
Ana avantaj
Yapının kurulması ve sürdürülmesi genellikle nispeten basittir, ancak kayıt ve vergi gereksinimleri yine de yargı yetkisine ve işletmenin niteliğine bağlıdır.
Ana Sınırlama
En önemli sınırlama kişisel sorumluluktur.
İşletme bir tedarikçiye, borç verene, ev sahibine veya diğer alacaklıya ödeme yapamazsa, sahibi borçlu olunan miktardan şahsen sorumlu tutulabilir. Kişisel varlıkların ne ölçüde takip edilebileceği, geçerli yasalara bağlıdır.
En Uygun
Tek kişilik işletme şu durumlara uygun olabilir:
- Serbest
- Bağımsız danışmanlar
- Küçük hizmet sağlayıcılar
- Düşük riskli bireysel işletmeler
- Dışarıdan sermaye yatırımına ihtiyaç duymayan işletmeler
2. ortaklık
Ortaklık, işletmeyi birlikte işletmeyi ve kârını ve sorumluluklarını paylaşmayı kabul eden iki veya daha fazla kişinin sahip olduğu bir işletmedir.
Nasıl Rezervasyon Yaparım ?
Ortaklar para, beceri, ekipman, iş gücü veya diğer kaynaklarla katkıda bulunabilirler.
Ortaklık sözleşmesi şu hususları içermelidir:
- Sermaye katkıları
- Kâr ve zarar paylaşımı
- Yönetim sorumlulukları
- Karar verme yetkisi
- Tartışmalı karar
- Yeni ortakların kabulü
- Ortak çıkışları
Sorumluluk
Uygulanacak hukuki işlem, ortaklık türüne ve yargı yetkisine bağlıdır.
Genel ortaklıklarda, ortaklar genellikle ortaklığın yükümlülüklerinden şahsen sorumlu olabilirler. Bazı yargı bölgelerinde, bir ortak, ortaklık kapsamında hareket eden başka bir ortağın yarattığı yükümlülüklere de maruz kalabilir.
En Uygun
Ortaklıklar, sermaye, mesleki uzmanlık, ekipman veya iş gücü gibi farklı kaynaklar sağlayan iki veya daha fazla ortağın bulunduğu işletmeler için uygun olabilir.
3. Sınırlı Sorumluluk Ortaklığı
Sınırlı sorumluluk ortaklığı veya kısaca LLP, bir ortaklığın unsurlarını sınırlı sorumluluk korumasıyla birleştirir.
Sorumluluk Nasıl İşler?
Bu korumanın kapsamı yargı yetkisine göre farklılık gösterir.
Genel olarak, bir limited ortaklık (LLP), ortakları belirli ticari yükümlülüklerden ve bazı yargı bölgelerinde, başka bir ortağın mesleki suistimalinden kaynaklanan yükümlülüklerden kişisel olarak sorumlu tutulmaktan korumayı amaçlar.
Bu durum, bir ortağı kendi eylemlerinden, verdiği garantilerden veya kanunla belirtilen diğer durumlardan kaynaklanan yükümlülüklerden mutlaka korumaz.
Yönetim ve Uyumluluk
Ortaklar arasındaki iç ilişkiler genellikle, geçerli ortaklık mevzuatı ve düzenleyici gerekliliklere tabi olarak, bir LLP sözleşmesi ile düzenlenir.
Limited Liability Partnership (LLP) şirketleri, genellikle temel ortaklıklara göre daha fazla resmi kayıt ve raporlama gerektirir.
LLP'lerin Yaygın Olduğu Yerler
Limited Liability Partnership (LLP), izin verilen yargı bölgelerinde genellikle profesyonel hizmet firmaları tarafından kullanılır, ancak bazı ülkeler ve eyaletler kimlerin bu ortaklıkları kurabileceğini veya kullanabileceğini kısıtlamaktadır.
4. Limited Şirket
Sınırlı sorumluluk şirketi veya kısaca LLC, ABD'de eyalet yasalarına göre kurulan bir yasal yapıdır. Sahiplerinden (üyeler olarak bilinir) ayrıdır ve genellikle üyeleri şirketin borçlarından kaynaklanan kişisel sorumluluktan korur.
Mülkiyet
Bir limited şirket (LLC) bir veya birden fazla üyeye sahip olabilir.
Anonim şirketlerden farklı olarak, limited şirketlerin genellikle aynı kurumsal yönetim yapısına ihtiyacı yoktur, ancak kesin şartlar eyalete göre değişiklik gösterir.
Vergi Muamelesi
ABD federal vergi kanunu kapsamında vergi uygulaması esnektir.
Şartlara ve yapılan seçimlere bağlı olarak, bir LLC şu şekilde vergilendirilebilir:
- Göz ardı edilen bir varlık
- bir ortaklık
- AC şirketi
- Uygun olması durumunda bir S şirketi.
Bu esneklik, limited şirketlerin ABD işletmeleri tarafından yaygın olarak kullanılmasının nedenlerinden biridir.
En Uygun
ABD'deki birçok küçük ve orta ölçekli işletme için, limited şirket (LLC), sorumluluk koruması ve nispeten esnek yönetim ve vergi uygulamalarının bir kombinasyonunu sunar.
Bu terim, herhangi bir limited şirket için genel bir isim olarak ele alınmamalıdır. Hindistan ve İngiltere gibi ülkeler farklı yasal biçimler kullanmaktadır.
5. Özel Limited Şirket
Anonim şirket, mülkiyeti hissedarlar arasında bölünmüş ayrı bir tüzel kişiliktir.
Mülkiyet ve Sorumluluk
Hissedarların sorumluluğu, ilgili yasalara tabi olmak kaydıyla, genellikle katkıda bulunmayı kabul ettikleri miktarla veya hisseleri üzerindeki ödenmemiş miktarla sınırlıdır.
Hisseler halka arz edilmek yerine özel olarak tutulmaktadır.
Hisselerin devredilmesine ilişkin kısıtlamalar yaygındır ve şirketler hukuku veya şirketin esas sözleşmesiyle getirilebilir.
Şirket Neler Yapabilir?
Şirket şunları yapabilir:
- Sözleşmeleri girin
- Kendi mülkü
- Personel istihdam edin
- Ödünç para
- Varlıkları elinde bulundurmak
- Hissedarlar değiştiğinde faaliyetlere devam edin.
Şirket, bireysel hissedarlarından ayrı bir varlık olarak mevcuttur.
En Uygun
Özel limited şirketler, mülkiyetin özel olarak tutulmasını sağlarken ayrı bir yasal kimliğe ve sınırlı sorumluluğa ihtiyaç duyan büyüyen işletmeler tarafından yaygın olarak kullanılmaktadır.
Şirketleşme, raporlama, yönetici, hissedar ve vergi gereklilikleri yargı bölgeleri arasında farklılık göstermektedir.
6. Halka Açık Limited Şirket
Halka açık limited şirket, ilgili yargı yetkisi altında halka hisse senedi sunma veya halka açık şirket olarak faaliyet gösterme konusunda yasal gereklilikleri karşılayan bir şirkettir.
Halka Açık Şirket vs. Borsa Listelemesi
Halka açık bir şirket olmak, hisselerinin mutlaka borsada işlem gördüğü anlamına gelmez.
Borsa kotasyonu, ek menkul kıymet piyasası ve borsa gerekliliklerini beraberinde getiren ayrı bir süreçtir.
Düzenlemelerin Neden Daha Yüksek Olduğu
Halka açık şirketler genellikle daha büyük zorluklarla karşı karşıyadır:
- Finansal raporlama gereksinimleri
- Yönetişim gereksinimleri
- Denetim gereksinimleri
- Açıklama yükümlülükleri
- Hissedar iletişim gereksinimleri
- Menkul kıymetler düzenlemesi
Bu şartlar kısmen, halka açık yatırımcıların şirket hakkında güvenilir bilgilere erişim ihtiyacından kaynaklanmaktadır.
En Uygun
Bu yapı genellikle halka açık sermaye piyasalarına erişime ihtiyaç duyan veya başka bir stratejik nedenle halka açık şirket statüsüne ihtiyaç duyan köklü işletmeler için uygundur.
7. Kâr Amacı Gütmeyen Kuruluş
Kâr amacı gütmeyen bir kuruluş, kârı özel sahiplere dağıtmak yerine, belirtilen sosyal, hayırsever, eğitimsel, dini, kültürel, bilimsel veya diğer kamuya veya üyelere hizmet etme amacını takip etmek için kurulur.
Kâr amacı gütmeyen bir kuruluş para kazanabilir mi?
Evet.
Kâr amacı gütmeyen bir kuruluş şunları yapabilir:
- Gelir elde edin
- Hizmetler için ücretlendirme
- Ürünleri sat
- Personel istihdam edin
- Hibe almak
- Fazlalık üretin
Önemli olan ayrım, bu fazlalığın başına ne geldiğidir.
Fazla Para Nereye Gidiyor?
Kuruluşun yasal yapısına ve geçerli kurallara bağlı olarak, fazlalık genellikle özel sahiplere veya hissedarlara dağıtılmak yerine, kuruluşun belirtilen amaçları doğrultusunda muhafaza edilir.
Kâr Amacı Gütmeyen Kuruluş ve Hayırseverlik
Kâr amacı gütmeyen kuruluş statüsü ve hayır kurumu statüsü mutlaka aynı şey değildir.
Kâr amacı gütmeyen bir kuruluşun, belirli bir hayır kurumu veya vergi muafiyeti statüsü alabilmesi için ayrı bir başvuru veya onay alması gerekebilir.
Kâr amacı gütmeyen kuruluşların kullanabileceği yasal biçimler ve bunlarla ilişkili vergi avantajları ülkeler arasında önemli ölçüde farklılık göstermektedir.
8. Kooperatif
Kooperatif, üyeleri tarafından sahip olunan ve yönetilen bir kuruluştur.
Üyeler şunlar olabilir:
- Tüketiciler
- Işçiler
- Çiftçiler veya üreticiler
- Tedarikçiler
- Küçük işletmeler
- sakinleri
Üyeler Bunu Nasıl Kontrol Ediyor?
Birçok kooperatif, üyelerin oy haklarını yalnızca katkıda bulundukları sermaye miktarına göre değil, üyeliklerine göre aldıkları demokratik oylama ilkelerini kullanır.
Uygulanacak yönetim modeli, yargı yetkisine ve kooperatif türüne göre değişiklik gösterir.
Fazlalık Nasıl Dağıtılıyor?
Fazlalık, üyelerin kooperatife katılımlarına veya kooperatifle yaptıkları işlemlere bağlı kurallara göre üyelere dağıtılabilir.
Örneğin, bir üretici kooperatifi, üyelerin tedarik ettiği ürün hacmine göre fazla ürünleri dağıtabilir.
Kooperatiflerin Kullanıldığı Yerler
Kooperatifler şu alanlarda faaliyet gösterebilir:
- Tarım
- Perakende
- Konaklama
- Finans
- Üretim
- Tüketici Hizmetleri
- Çalışan sahipliği
Üyelerin sahip olduğu model, kooperatifleri, finansal yatırımlarıyla orantılı kontrol arayan yatırımcılar için daha az uygun hale getirebilir.
9. imtiyaz
Franchise, bir franchise verenin, bir franchise alana, üzerinde anlaşılan koşullara bağlı olarak, kendi markasını, ürünlerini, hizmetlerini, süreçlerini veya iş sistemini kullanma hakkı verdiği sözleşmeye dayalı bir ticari düzenlemedir.
Franchise Sahibinin Elde Ettikleri
Franchise sözleşmesi şunlara erişim sağlayabilir:
- Marka ve ticari markalar
- İşletim prosedürleri
- Ürünler veya onaylı tedarikçiler
- Eğitim
- Pazarlama sistemleri
- Teknoloji
- Bölge hakları
Franchise Sahibinin Yapması Gerekenler
Franchise sözleşmesi genellikle şunları kapsar:
- Başlangıç ve devam eden ücretler
- Bölge
- Marka gereksinimleri
- İşletme standartları
- Eğitim
- Tedarik düzenlemeleri
- Fikri mülkiyet
- Yenileme
- İptal
Franchise işletmeleri hangi yasal yapıyı kullanır?
Franchise alanın, yetki alanına ve franchise verenin gereksinimlerine bağlı olarak, şahıs şirketi, ortaklık veya anonim şirket gibi temel bir yasal yapıya sahip olması gerekir.
Bir franchise, yerleşik bir işletme modeli ve marka sağlayabilir, ancak franchise alan kişi bazı operasyonel kontrollerden vazgeçer ve bağımsız bir işletme için geçerli olmayan sözleşmesel yükümlülükler üstlenir.
10. Şirket
Şirket, hissedarların sahip olduğu ve yönetim kurulu ile şirket hukuku tarafından yönetilen ayrı bir tüzel kişiliktir. Şirket, bireysel hissedarlarından ziyade, genellikle varlıklarının sahibidir ve borçlarından sorumludur.
Şirketler Nasıl Yönetilir?
İlgili yargı yetkisine bağlı olarak, şirketlerin şunları yapması gerekebilir:
- Kurumsal kayıtları tutmak
- Rekor hissedar sahipliği
- Gerekli toplantıları gerçekleştirin.
- Belge kurulu kararları
- Yasal başvuruları yapın
- Yöneticilerin görevlerine uyun.
Bu şartlar, şirketin yasal faaliyetlerinin bir parçasını oluşturmaktadır.
ABD'de Kurumlar Vergisi
Amerika Birleşik Devletleri'nde şirketler farklı federal vergi uygulamalarına tabi olabilirler.
AC şirketleri genellikle kurumlar vergisine tabidir ve hissedarlara dağıtılan temettüler potansiyel olarak tekrar vergilendirilir.
Uygunluk şartlarını karşılayan bir şirket, belirli uygunluk ve vergi kurallarına tabi olmak kaydıyla, gelirlerin federal vergi açısından genellikle hissedarlara aktarılmasını sağlayan S şirketi statüsünü seçebilir.
En Uygun
Şirketler, aşağıdaki ihtiyaçları olan işletmelere uygun çözümler sunabilir:
- Öz sermaye artırımı
- Hisse senedi ihraç edin
- Çalışanlara eşitlik sağlayın.
- Birden fazla yatırımcıya yer sağlayın.
- Gelecekteki bir satışa hazırlanın.
- Potansiyel olarak halka arz yoluna gidilebilir.
Hızlı Kılavuz: Hangi Yapı Hangi Duruma Uygundur?
| İş durumu | Dikkate alınması gereken yapılar | Temel sebep |
| Düşük riskli hizmetler sunan bir kişi | Tek mülkiyet | Basit sahiplik ve yönetim |
| İki kişi küçük bir girişim başlatıyor. | Ortaklık veya LLP | Paylaşılan sahiplik |
| Sorumluluk korumasına ihtiyaç duyan profesyonel firma | LLP veya şirket | Ayrı sorumluluk muamelesi |
| Esneklik arayan küçük bir ABD işletmesi | İyi | Sorumluluktan korunma ve esnek vergi uygulaması |
| Büyüyen özel işletme | Özel limited şirket veya eşdeğeri | Ayrı tüzel kişilik ve özel mülkiyet |
| Kamu yatırımı arayan işletmeler | Kamu şirtketi | Halka açık hisse senedi piyasalarına erişim |
| Sosyal veya hayır amaçlı | kâr amacı gütmeyen | Artan miktar, kuruluşun amaçları doğrultusunda saklanır. |
| Üyelerin sahip olduğu işletme | kooperatif | Üye sahipliği ve kontrolü |
| Köklü bir markaya yatırım yapmak | Franchise ve ona bağlı yasal kuruluş | Kurulu işletim sistemi ve marka |
| Önemli öz sermaye yatırımı bekleyen işletme | Şirket veya uygun özel şirket | Hisse sahipliği ve yatırım esnekliği |
Yasal olarak mevcut seçenekler ülkeye ve işletmenin özel koşullarına bağlıdır.
On Yapının Karşılaştırılması
Tek kişilik işletme, ortaklık, limited şirket, özel limited şirket, halka açık limited şirket, kâr amacı gütmeyen kuruluş ve kooperatif, yasal veya organizasyonel biçimleri tanımlar. Franchise ise bu biçimlerden birinin üzerine kurulabilen sözleşmeye dayalı bir iş modelini tanımlar.
| Structure | Sahipleri | Kişisel sorumluluk | Değişiklik Yapıldı |
| Tek mülkiyet | Bir | Genellikle sınırsız | Genellikle düşük |
| İş Ortaklığı | İki veya daha fazla | Genel ortaklıkta genellikle sınırsızdır. | Genellikle düşük ila orta |
| Sınırlı Sorumlu ortaklık | İki veya daha fazla | Genellikle sınırlıdır, yerel yasalara tabidir. | ılımlı |
| Limited şirket | Bir veya daha fazla üye | Genellikle sınırlı | Orta düzeyde, eyalete göre değişir. |
| Özel limited şirket | Özel hissedarlar | Genellikle sınırlı | orta ila yüksek |
| Kamu limited şirket | Hissedarlar | Genellikle sınırlı | Yüksek |
| kâr amacı gütmeyen | Üyeler, mütevelliler veya benzeri yönetim yetkilileri | Hukuki biçimine bağlıdır. | orta ila yüksek |
| kooperatif | Üye | Hukuki biçimine bağlıdır. | orta ila yüksek |
| Imtiyaz | Temel varlığa bağlıdır. | Temel varlığa bağlıdır. | Kuruluşa ve franchise sözleşmesine bağlıdır. |
| Şirket | Hissedarlar | Genellikle sınırlı | Yüksek |
Maliyet Neden Dahil Edilmedi?
Maliyetler, kayıt ücretleri, muhasebe masrafları, vergi yükümlülükleri, denetim gereksinimleri ve yıllık dosyalama masrafları yargı bölgeleri ve işletme büyüklükleri arasında önemli ölçüde farklılık gösterdiği için hesaba katılmamıştır.
Bir ülkede bakımı ucuz olan bir yapının maliyeti, başka bir ülkede çok farklı olabilir.
Girişimcilerin İş Kurarken Yaptığı Hatalar
1. Bir Arkadaşın Seçimini Kopyalamak
Bir arkadaşın mülkiyeti, riski, finansman gereksinimleri ve vergi durumu tamamen farklı olabilir.
İki kişilik bir danışmanlık firması için işe yarayan bir yapı, stok tutan, personel çalıştıran veya büyük sözleşmeler imzalayan bir işletme için uygun olmayabilir.
2. Vergi Yükümlülüklerini Düşünmeden Önce Vergiyi Tercih Etmek
Vergilendirme açısından değerlendirme önemlidir, ancak tek değerlendirme kriteri olmamalıdır.
Vergi avantajı sağlayan bir yapı, sahibini yine de önemli kişisel sorumluluklara maruz bırakabilir.
3. Yazılı Anlaşma Olmadan Ortaklık Kurmak
Ortaklar, sermaye katkıları, kar paylaşımı, karar alma süreçleri, anlaşmazlıklar, yeni ortaklar ve ortaklıktan çıkışların nasıl ele alınacağı konusunda yazılı olarak anlaşmalıdır.
Ortaklar arasında anlaşmazlık çıktığında, gayri resmi anlaşmaların çözümlenmesi zorlaşır.
4. Yıllık Uyumluluğu Göz Ardı Etmek
Şirket kurmak sadece başlangıçtır.
Gerekli beyannameler, hesaplar, vergi bildirimleri, yasal kayıtlar ve diğer uyumluluk yükümlülükleri işletmenin ömrü boyunca devam etmelidir.
5. Yanlış Yargı Yetki Alanında Kayıt Yaptırma
Bir işletme, bir yerde kurulmuş olsa da faaliyetlerini, çalışanlarını, mülklerini veya vergilendirilebilir faaliyetlerini başka bir yerde gerçekleştiriyorsa, birden fazla yargı bölgesinde vergi, kayıt ve raporlama yükümlülüklerine sahip olabilir.
Dolayısıyla, işletmenin faaliyet göstereceği yerin yanı sıra uygun yapı da göz önünde bulundurulmalıdır.
6. İlk Yapının Kalıcı Olduğunu Varsayalım
İşletmeler genellikle yasal yapılarını daha sonra değiştirebilir veya yeniden düzenleyebilirler.
Ancak, dönüştürme işlemi şunları içerebilir:
- Yeni kayıtlar
- Vergi sonuçları
- varlıkların transferi
- Sözleşmelerde değişiklikler
- Yeni muhasebe gereksinimleri
- Mesleki ücretler
İlk karar, dönüşümün basit veya maliyetsiz olacağı varsayımına dayanmak yerine, işletmenin beklenen kısa vadeli ihtiyaçlarını dikkate almalıdır.
Kayıt Olduktan Sonra İşletmeyi Yönetmek
İşletmenin tescili, yasal ve idari çerçevesini oluşturur. Bir sonraki gereklilik ise müşteri, satış, finansal bilgiler, çalışanlar ve diğer operasyonel verilerin yönetimi için süreçler oluşturmaktır.
Bir işletmenin elektronik tablolar, e-posta hesapları ve birbirinden bağımsız uygulamalar aracılığıyla yıllar içinde bilgi biriktirmesiyle bu süreçleri standartlaştırmak giderek zorlaşıyor.
İlk olarak neleri kurmalısınız?
Müşteri kayıtları, işletmenin soruları, etkileşimleri, siparişleri ve takip işlemlerini tek bir yerden izlemesine olanak tanıyan bir sistemde tutulmalıdır.
A merkezi müşteri veritabanı Bu, gerekli temeli sağlar ve faturalardan ve e-posta yazışmalarından müşteri geçmişlerini yeniden oluşturma ihtiyacını azaltır.
Potansiyel Müşteri Yönetim Sürecini Tanımlayın
Bir sonraki adım, gelen soruların nasıl ele alınacağını tanımlamaktır.
A potansiyel müşteri yönetimi süreci Her bir potansiyel müşterinin satış sürecinde hangi aşamada olduğunu ve bir sonraki adımın ne olması gerektiğini kaydeder.
Küçük işletmeler için bu, başlangıçta şunları kapsayabilir:
- Yeni soruşturma
- Yeterlik
- Takip
- Teklif veya fiyat teklifi
- Müzakere
- Kazanıldı veya kaybedildi
Satış Hunisi Aşamalarını Belirleyin
Tanımlı satış hunisi aşamaları Fırsatları sınıflandırmak için tutarlı bir yöntem sağlayın.
Ekiplerin şunları belirlemesine yardımcı olurlar:
- Şu anda kaç aktif fırsat var?
- Her fırsatın hangi aşamaya ulaştığı
- Potansiyel müşterilerin elendiği yerler
- Hangi anlaşmaların takibi gerekiyor?
- Sorular ne kadar verimli bir şekilde müşteriye dönüşüyor?
Vtiger Yeni İşletmeleri Nasıl Destekliyor?
Vtiger One birleştiriyor müşteri ilişkileri yönetimiPazarlama ve müşteri desteğini tek bir platformda bir araya getirmek.
Bu, işletmelerin her bir işlev için ayrı sistemler kurmadan müşteri bilgilerini ve ilgili iş akışlarını yönetmelerini sağlar.
Müşteri Bilgilerini Merkezileştirin
Bir CRM sistemi, satış, pazarlama ve destek ekiplerine ortak bir müşteri kaydına erişim imkanı sağlar.
Ekipler, e-posta, elektronik tablolar ve ayrı ayrı uygulamalarda ayrı kayıtlar tutmak yerine, aynı müşteri bilgilerini kullanarak çalışabilirler.
İş kararları için raporlamadan yararlanın.
Vtiger'ın raporlama yetenekleri, ekiplerin müşteri, satış, pazarlama ve destek bilgilerini analiz etmelerini sağlar. CRM analitik raporlaması.
Bu, işletmelerin satış faaliyetlerini, müşteri etkileşimlerini ve diğer operasyonel ölçütleri, birden fazla sistemden gelen verileri manuel olarak birleştirmeye gerek kalmadan izlemelerine yardımcı olabilir.
Tekrarlayan Faaliyetleri Otomatikleştirin
Müşteri segmentasyon modelleri Müşterileri satın alma davranışı gibi özelliklere göre gruplandırabiliriz.
Pazarlama otomasyonu araçları Bu sayede tanımlanmış iletişim ve takip faaliyetleri otomatikleştirilebilir.
Veri Korumasını En Baştan Düşünün
Vtiger, 300,000'den fazla müşteriye hizmet verdiğini ve platformunun GDPR uyumluluğuna ve ISO 27001 sertifikasına sahip olduğunu belirtiyor.
Bu kontroller, bir işletmenin müşteri bilgilerini sakladığı veya işlediği her durumda geçerlidir. Bununla birlikte, platformu kullanan işletme, kendi faaliyetlerine uygulanan veri koruma gerekliliklerini yerine getirmekten sorumludur.
Diğer İş Sistemlerini Bağlayın
İşletme büyüdükçe, CRM entegrasyon yetenekleri CRM'i muhasebe, ticaret ve diğer iş uygulamalarıyla entegre edebilir. CRM uygulamalarının ve yapay zeka yeteneklerinin ortak bir veri tabanında çalışmasını isteyen kuruluşlar için, Vtiger'ın NextGen'i Bu mimariyi sağlar.
CRM'in pratik faydası, satış, pazarlama ve destek ekiplerinin karar verirken ve devam eden müşteri ilişkilerini yönetirken kullanabileceği, müşteri faaliyetlerinin tutarlı bir kaydına sahip olmasıdır.
Sıkça Sorulan Sorular (SSS)
İşletme türleri nelerdir?
Bu kılavuzda ele alınan on örnek şunlardır: şahıs işletmesi, ortaklık, sınırlı sorumluluk ortaklığı, limited şirket, özel limited şirket, halka açık limited şirket, kar amacı gütmeyen kuruluş, kooperatif, franchise ve anonim şirket. Bunlar mülkiyet, sorumluluk, vergilendirme, yönetim ve uyumluluk gereklilikleri açısından farklılık gösterir. Her türün yasal anlamı, ilgili yargı bölgesine bağlıdır.
En yaygın işletme türü nedir?
Tek sahipli işletmeler veya şahıs şirketleri, anonim şirketlere göre kurulmaları genellikle daha kolay olduğu için, tek sahibi olan işletmelerin en yaygın biçimlerinden biridir. Bununla birlikte, yaygınlık ülkeye ve işletmelerin nasıl sayıldığına göre değişir. Başlıca sınırlamaları, sahibinin genellikle işletme borçlarından kişisel olarak sorumlu kalmasıdır.
Şahıs mülkiyeti ile ortaklık arasındaki fark nedir?
Tek kişilik işletmelerde, işletmeyi kontrol eden ve genellikle borçlarından kişisel olarak sorumlu olan tek bir ortak bulunur. Ortaklıklarda ise, sahipliği ve sorumlulukları paylaşan iki veya daha fazla ortak vardır. Genel ortaklıklarda, ortaklar yerel yasalara tabi olmak kaydıyla, ortaklık borçlarından kişisel olarak sorumlu olabilirler.
Yeni kurulan şirketler için en uygun iş türü hangisidir?
Her girişim için en uygun tek bir yapı yoktur. Dış yatırım almadan düşük riskli bir iş denemesi yapan bir kurucu, şahıs şirketi veya benzeri bir yapı kullanabilir. Sermaye yatırımı almayı bekleyen bir girişim ise hisse senedi veya diğer mülkiyet hakları çıkarabilen bir şirket yapısına ihtiyaç duyabilir. Uygun seçim, yetki alanı, risk profili, mülkiyet ve finansman planına bağlıdır.
Hangi işletme yapısı sınırlı sorumluluk sağlar?
Sınırlı sorumluluk, yetki alanına bağlı olarak LLP'ler, LLC'ler, özel limited şirketler, halka açık limited şirketler ve anonim şirketler gibi yapılar aracılığıyla sağlanabilir. Kooperatifler ve kar amacı gütmeyen kuruluşlar da uygun bir yasal biçimle kurulduklarında sınırlı sorumluluk sağlayabilirler. Sınırlı sorumluluk mutlak değildir ve bir sahibini her türlü kişisel yükümlülükten korumaz.
Doğru işletme türünü nasıl seçerim?
Dört soruyla başlayın: İşletme ne kadar risk taşıyor? Kaç ortak var? İşletmenin dış yatırıma ihtiyacı olacak mı? Ortaklar yıllık olarak ne düzeyde uyumluluk sağlayabilir? Bu soruların cevapları, yetki alanınızdaki belirli yasal biçimleri karşılaştırmadan önce mevcut yapıları daraltmanıza yardımcı olabilir.
İşletme yapımı daha sonra değiştirebilir miyim?
Birçok yargı bölgesinde, işletmeler yasal yapılarını daha sonra değiştirebilir veya yeniden düzenleyebilirler. Bu süreç, yeni bir tüzel kişilik, kayıtlar, vergi sonuçları, varlık veya sözleşme devri ve profesyonel ücretleri içerebilir. Sürecin tam şekli, mevcut ve önerilen yapılara ve ilgili yargı bölgesinin yasalarına bağlıdır.
İşletme yapım şeklim vergilerimi etkiler mi?
Evet. Bazı yapılar işletme gelirlerini vergi amacıyla doğrudan sahiplerine aktarırken, diğerlerinde vergi işletme düzeyinde ve potansiyel olarak kâr dağıtımı sırasında tekrar uygulanabilir. Uygulama şekli ülkeye ve bazı durumlarda eyalet veya ile göre değişir.